Chưa có sản phẩm trong giỏ hàng.
Kinh nghiệm & kiến thức
Mẫu bảng tính giá bán trà cho cửa hàng, đại lý, file Excel tự ra lãi gộp
03
Th11
Th11
Mẫu bảng tính giá bán cho cửa hàng, đại lý trà là một bảng nhỏ đi từ giá nhập đến lãi: giá nhập trừ chiết khấu, cộng phí vận chuyển, bao bì, bù hao hụt ra giá vốn; đặt giá bán lẻ không vượt giá niêm yết; bảng tự tính lãi gộp bằng đồng, % biên lãi gộp, markup và báo đỏ khi bán dưới giá vốn. Cuối bảng là phần so lãi gộp với chi phí cố định của tháng.
Dưới đây là cách điền từng cột của mẫu bảng tính giá bán, ví dụ điền sẵn cho Cửa hàng trà Minh An, 7 lỗi hay gặp và file Excel để tải. Cuối bài có giá niêm yết và mức chiết khấu đại lý của HTX Tâm Trà Việt để anh chị điền cột giá nhập.
Mẫu bảng tính giá bán dùng khi nào, ai lập?
Người lập mẫu bảng tính giá bán là chủ cửa hàng trà, kế toán của đại lý hoặc người phụ trách quầy đặc sản. Bảng dùng nội bộ, không gửi khách. Có bốn lúc cần mở bảng ra: trước khi nhập lô đầu, khi nhà cung cấp đổi giá, khi tách trà kg ra túi nhỏ để bán, và trước một đợt khuyến mãi.
Khi xin lên cấp đại lý cao hơn hay trình phương án với người góp vốn, mẫu bảng tính giá bán cũng là phụ lục gọn: mỗi mã lãi bao nhiêu, cả tháng đã đủ trả mặt bằng và nhân công chưa.
Khác bảng giá treo ở quầy, khác cách tính theo ly
Bảng giá treo ở quầy chỉ có tên hàng và giá cho khách nhìn; cách dựng xem bài dựng bảng giá ở quầy từ giá niêm yết. Mẫu bảng tính giá bán là bảng phía sau quầy, có giá nhập, chi phí và lãi. Quán pha chế bán theo ly thì tính theo số gam trà, đá, đường, cốc mỗi ly, xem bài bảng giá vốn từng món cho quán nước.
Các cột của mẫu bảng tính giá bán trà
Pháp luật không ban hành biểu mẫu nào cho việc này; mỗi cửa hàng tự lập. Mẫu bảng tính giá bán trong file cuối bài có 19 cột, chia bốn nhóm:
- Thông tin hàng: số thứ tự, mã hoặc tên hàng, quy cách, đơn vị bán.
- Giá vốn: giá nhập, % chiết khấu, giá nhập sau chiết khấu, phí vận chuyển, bao bì, % hao hụt, giá vốn mỗi đơn vị.
- Giá bán và lãi: giá bán lẻ, lãi gộp bằng đồng, % biên lãi gộp, markup %, cột cảnh báo.
- Theo tháng: số lượng dự kiến bán, doanh thu, lãi gộp tháng; dưới cùng là khối so với chi phí cố định.
Ô cần gõ trong mẫu bảng tính giá bán tô nền vàng nhạt, ô công thức để trắng. Trên đầu có hai ô chung: biên lãi gộp tối thiểu anh chị chấp nhận và tổng chi phí cố định mỗi tháng.
Cách điền từng cột của mẫu bảng tính giá bán
Ví dụ dưới mỗi phần là của “Cửa hàng trà Minh An”, cửa hàng giả định đang làm đại lý trà Thái Nguyên ở cấp đầu. Mọi số liệu chi phí là ví dụ giả định, đặt ra để minh họa cách điền mẫu bảng tính giá bán.
Tên hàng, quy cách và đơn vị bán
Mỗi dòng của mẫu bảng tính giá bán là một quy cách. Cùng một loại trà mà bán túi 100 g và túi 500 g thì hai dòng, vì bao bì trên mỗi túi khác nhau. Tên hàng ghi đủ loại và hạng như báo giá.
Đơn vị là đơn vị bán cho khách, không phải đơn vị nhập. Lỗi hay gặp: nhập theo kg, bán theo túi 200 g, nhưng cột giá nhập vẫn để giá một kg; giá vốn khi đó gấp năm lần thực tế. Ví dụ: Minh An chia Trà Bắc Truyền Thống thành túi 200 g, nhưng để dễ theo dõi vẫn tính trên 1 kg, tức 5 túi.
Giá nhập và % chiết khấu
Cột giá nhập ghi giá trên báo giá hoặc hóa đơn, cùng đơn vị với cột đơn vị. Cột % chiết khấu ghi mức nhà cung cấp trừ trên giá đó. Nếu báo giá đã là giá sau chiết khấu thì để 0%, đừng trừ hai lần.
Với hàng của hợp tác xã, chiết khấu đại lý tính trên giá niêm yết đã gồm thuế: cấp Đại lý 35%, Tổng đại lý 40%, Nhà phân phối 45% cho nhóm trà; ấm chén 15/20/25%. Trong file mẫu bảng tính giá bán, các ô này để trống cho anh chị tự điền theo hợp đồng của mình. Ví dụ: Trà Bắc Truyền Thống niêm yết 250.000đ/kg, chiết khấu 35%, giá nhập sau chiết khấu 162.500đ/kg.
Phí vận chuyển và bao bì chia về từng đơn vị
Cước một chuyến chia cho tổng số đơn vị của chuyến đó. Lô 40 kg trả 200.000đ cước thì mỗi kg gánh 5.000đ. Đơn đủ điều kiện được bên bán chịu phí vận chuyển thì để 0.
Bao bì gồm túi, hộp, tem, nhãn, túi xách đưa kèm khách. Hàng giữ nguyên túi của nhà sản xuất thì chỉ tính túi xách. Bỏ sót cột này thì mỗi túi nhỏ mất vài phần trăm biên lãi. Ví dụ: Minh An chia 1 kg thành 5 túi, mỗi túi kèm nhãn 2.000đ, bao bì 10.000đ/kg.
Hao hụt: vì sao chia cho (1 − hao hụt)
Hao hụt là phần trà nhập về mà không bán được: rơi vãi khi chia túi, phần pha mời khách nếm, túi móp, hàng quá hạn. Mẫu bảng tính giá bán lấy tổng chi phí chia cho (1 − % hao hụt), vì 1 kg nhập về chỉ còn 0,99 kg để bán khi hao 1%.
Đừng để hao hụt bằng 0 cho trà chia lẻ; ghi vài tháng rồi sửa ô này trong mẫu bảng tính giá bán. Ví dụ: Minh An để 1% cho trà chia túi, 0% cho trà túi 215 g bán nguyên túi.
Giá vốn và hóa đơn đầu vào
Giá vốn trong mẫu bảng tính giá bán = (giá nhập sau chiết khấu + phí vận chuyển + bao bì) ÷ (1 − % hao hụt). Ví dụ: Trà Bắc của Minh An: (162.500 + 5.000 + 10.000) ÷ 0,99 = 179.293đ/kg.
Thuế giá trị gia tăng tính một kiểu cho cả hai vế của mẫu bảng tính giá bán. Doanh nghiệp được khấu trừ thuế đầu vào thì để giá nhập và giá bán ở mức chưa gồm thuế. Hộ kinh doanh không khấu trừ đầu vào thì giá vốn là số tiền thực trả trên hóa đơn. Từ 01/01/2026, hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN, theo Nghị định 141/2026/NĐ-CP.
Hóa đơn hiện theo Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026, thay Nghị định 123/2020. Theo Thời báo Tài chính Việt Nam, hóa đơn ghi “bán cho người tiêu dùng”, không có thông tin người mua, không được dùng để hạch toán chi phí. Khi nhập hàng, đưa tên và mã số thuế của cửa hàng cho bên bán để hóa đơn ghi đúng người mua.
Giá bán lẻ: lấy giá niêm yết làm trần
Nhiều nhà cung cấp có giá niêm yết chung cho cả hệ thống. Đại lý đặt giá bán lẻ bằng mức đó: không cao hơn để khỏi mất khách, không thấp hơn để khỏi phá giá điểm bán bên cạnh. Mẫu bảng tính giá bán vì vậy để cột giá bán là ô nhập, không tự cộng markup.
Về phía pháp luật, Luật Giá 2023 (Luật 16/2023/QH15, hiệu lực 01/7/2024) yêu cầu người bán niêm yết giá rõ ràng, không gây nhầm lẫn, và khoản 3 Điều 29 cấm bán cao hơn giá đã niêm yết. Bán cao hơn giá niêm yết bị xử phạt theo Nghị định 87/2024/NĐ-CP, đã sửa bởi Nghị định 114/2026/NĐ-CP. Giá trên mẫu bảng tính giá bán và giá dán trên túi phải khớp nhau.
Lãi gộp, % biên lãi gộp, markup và cảnh báo
Bốn cột cuối của phần giá do mẫu bảng tính giá bán tự tính:
- Lãi gộp = giá bán lẻ − giá vốn.
- % biên lãi gộp = lãi gộp ÷ giá bán lẻ.
- Markup % = lãi gộp ÷ giá vốn.
- Cảnh báo: “BÁN DƯỚI GIÁ VỐN” (tô đỏ) khi giá bán thấp hơn giá vốn; “Biên thấp hơn mức tối thiểu” (tô cam) khi % biên dưới ô anh chị đặt; còn lại “Đạt”.
Ví dụ: Trà Bắc của Minh An bán 250.000đ/kg, lãi gộp 70.707đ/kg, biên lãi gộp 28,3%, markup 39,4%.
Markup và biên lãi gộp trong mẫu bảng tính giá bán khác nhau thế nào?
Cùng lấy lãi gộp làm tử số, nhưng biên lãi gộp chia cho giá bán (100 đồng thu về có bao nhiêu đồng lãi), còn markup chia cho giá vốn (đã cộng thêm bao nhiêu phần trăm). Với cùng một món hàng có lãi, markup luôn lớn hơn biên.
Đổi qua lại: biên = markup ÷ (1 + markup); markup = biên ÷ (1 − biên). Muốn đạt một mức biên cho trước thì giá bán = giá vốn ÷ (1 − biên mong muốn).
| Markup (cộng trên giá vốn) | Biên lãi gộp tương ứng | Giá vốn 100.000đ thì bán |
|---|---|---|
| 25% | 20,0% | 125.000đ |
| 40% | 28,6% | 140.000đ |
| 42,9% | 30,0% | 142.857đ |
| 66,7% | 40,0% | 166.667đ |
| 100% | 50,0% | 200.000đ |
Nhầm thường gặp: muốn “lãi 40%” nên cộng 40% vào giá vốn, trong khi biên lãi gộp thực chỉ 28,6%. Chi phí mặt bằng, nhân công thường so với doanh thu, nên mẫu bảng tính giá bán dùng % biên để so, markup chỉ để tham khảo.
Ví dụ mẫu bảng tính giá bán điền sẵn cho Cửa hàng trà Minh An
Bảng dưới là ví dụ giả định: Minh An ở cấp Đại lý, chiết khấu 35% trên giá niêm yết của hợp tác xã; phí vận chuyển, bao bì, hao hụt, số lượng bán là số đặt ra để minh họa. Giá bán lẻ lấy đúng giá niêm yết. Đơn vị tính là kg, riêng Ô Long là túi 215 g.
| Mã hàng | Giá niêm yết | Nhập sau CK 35% | Vận chuyển + bao bì | Hao hụt | Giá vốn | Lãi gộp | Biên | Markup |
|---|---|---|---|---|---|---|---|---|
| Trà Bắc Truyền Thống (kg) | 250.000 | 162.500 | 15.000 | 1% | 179.293 | 70.707 | 28,3% | 39,4% |
| Trà Móc Câu Đặc Biệt (kg) | 450.000 | 292.500 | 15.000 | 1% | 310.606 | 139.394 | 31,0% | 44,9% |
| Trà Nõn Cánh Hạc (kg) | 650.000 | 422.500 | 15.000 | 1% | 441.919 | 208.081 | 32,0% | 47,1% |
| Ô Long Đông Tam Đảo (túi 215 g) | 269.000 | 174.850 | 1.000 | 0% | 175.850 | 93.150 | 34,6% | 53,0% |
Chiết khấu 35% nhưng biên lãi gộp chỉ còn 28–35%, vì vận chuyển, bao bì và hao hụt đã lấy đi một phần. Mã đóng túi sẵn như Ô Long giữ biên sát mức chiết khấu hơn cả, vì không tốn bao bì chia lẻ.
Cùng Trà Bắc, ba cấp chiết khấu cho giá vốn khác nhau
Giữ nguyên chi phí của ví dụ, chỉ đổi ô % chiết khấu trong mẫu bảng tính giá bán:
| Cấp | Chiết khấu | Giá vốn (đ/kg) | Lãi gộp (đ/kg) | Biên lãi gộp |
|---|---|---|---|---|
| Đại lý | 35% | 179.293 | 70.707 | 28,3% |
| Tổng đại lý | 40% | 166.667 | 83.333 | 33,3% |
| Nhà phân phối | 45% | 154.040 | 95.960 | 38,4% |
Mỗi bậc chiết khấu thêm 5 điểm phần trăm, biên lãi gộp tăng khoảng 5 điểm. Mốc doanh số để lên cấp xem ở trang chính sách phân phối.
Bán thấp hơn giá niêm yết thì lãi gộp còn bao nhiêu?
Giả sử Minh An hạ Trà Bắc xuống 220.000đ/kg để cạnh tranh. Giá vốn vẫn 179.293đ, lãi gộp còn 40.707đ/kg, biên 18,5%. Muốn giữ tổng lãi gộp như cũ, phải bán nhiều hơn khoảng 74% số kg. Đó là lý do mẫu bảng tính giá bán đặt giá niêm yết làm trần và không khuyến khích hạ giá. Khi chạy khuyến mãi theo dịp, tính lại lãi gộp từng mã như bài tính lãi khi khuyến mãi trà dịp Tết.
So lãi gộp trong mẫu bảng tính giá bán với chi phí cố định
Lãi gộp chưa phải lãi thật; còn phải trả mặt bằng, lương người đứng quầy, điện nước, phần mềm, quảng cáo. Khối cuối của mẫu bảng tính giá bán làm việc này: cộng doanh thu và lãi gộp tháng của mọi dòng, tính biên bình quân, rồi so với ô chi phí cố định.
Ví dụ giả định: trong tháng Minh An bán 30 kg Trà Bắc, 10 kg Móc Câu, 4 kg Nõn Cánh Hạc, 15 túi Ô Long. Doanh thu 18.635.000đ, lãi gộp 5.744.724đ, biên bình quân 30,8%. Chi phí cố định giả định 15.000.000đ/tháng, nên tháng đó hụt khoảng 9,26 triệu đồng.
Doanh thu cần để lãi gộp vừa đủ chi phí cố định = 15.000.000 ÷ 30,8% ≈ 48,7 triệu đồng/tháng, gấp khoảng 2,6 lần giỏ hàng ví dụ. Mẫu bảng tính giá bán chỉ cho con số tháng; tính theo 12 tháng có mùa cao điểm, mùa thấp điểm thì xem bài mốc hòa vốn và bảng 12 tháng đầu của một cửa hàng. Chia vốn ban đầu xem bài mở cửa hàng trà khô.
Tải mẫu bảng tính giá bán và lãi gộp (file Excel)
File mẫu bảng tính giá bán có 2 sheet. Sheet “Bảng tính” gồm ô thông tin cửa hàng, ô biên tối thiểu và chi phí cố định, bảng 15 dòng hàng với 19 cột, dòng tổng và khối so với chi phí cố định. Cột màu trắng đều là công thức. Sheet “Hướng dẫn” ghi cách điền và giải thích công thức.
Tải mẫu bảng tính giá bán và lãi gộp (file Excel, 19 cột có công thức) – mẫu tham khảo, các bên tự điều chỉnh cho đúng việc của mình; không thay tư vấn pháp lý.
Cách dùng: giữ một bản gốc; xóa ba dòng ví dụ giả định (trà loại A, B, C) rồi điền hàng của mình; chỉ gõ vào ô vàng; ô % gõ dạng 10% hoặc 0,1, ngoài khoảng 0–90% file sẽ báo lỗi. Mỗi lần nhà cung cấp đổi giá, lưu thành file mới có ngày. Mẫu bảng tính giá bán không ghi sẵn giá hay chiết khấu của nhà cung cấp nào.
7 lỗi hay gặp khi lập mẫu bảng tính giá bán
- Coi chiết khấu là lãi gộp, quên phí vận chuyển, bao bì, hao hụt; ví dụ trên chiết khấu 35% nhưng biên Trà Bắc chỉ 28,3%.
- Giá nhập theo kg, đơn vị bán theo túi, không quy đổi.
- Trừ chiết khấu hai lần khi báo giá đã là giá sau chiết khấu.
- Lẫn giá có thuế và chưa thuế giữa cột giá nhập và cột giá bán.
- Cộng markup 40% rồi tưởng biên lãi gộp 40%.
- Gõ đè lên ô công thức, sửa giá nhập mà giá vốn không đổi theo.
- Không cập nhật khi nhà cung cấp đổi giá, bảng cũ cho lãi ảo.
Thêm một lỗi về lịch: vùng chè Thái Nguyên thu hái tháng 3–10, tháng 11–2 cây nghỉ. Hàng nhập cuối năm nên lập mẫu bảng tính giá bán riêng cho lô đó, vì lượng bán dịp Tết khác hẳn tháng thường.

Câu hỏi thường gặp
Mẫu bảng tính giá bán có dùng được cho ấm chén, trà cụ không?
Được. Mỗi bộ ấm một dòng, đơn vị là bộ, hao hụt ghi theo tỷ lệ vỡ, mẻ. Chiết khấu ấm chén thấp hơn trà nên biên cũng thấp hơn; cột cảnh báo cho biết bộ nào chạm mức tối thiểu.
Biên lãi gộp bao nhiêu là đủ?
Không có con số chung. Đủ là khi lãi gộp tháng trả hết chi phí cố định và còn dư. Điền chi phí cố định thật vào mẫu bảng tính giá bán, khối cuối cho biết doanh thu cần đạt.
Giá niêm yết của nhà cung cấp đã gồm VAT thì điền thế nào?
Hộ kinh doanh không khấu trừ đầu vào thì điền đúng số trên hóa đơn vào mẫu bảng tính giá bán. Doanh nghiệp khấu trừ thuế thì quy cả hai cột về giá chưa thuế. Chưa rõ thì hỏi kế toán hoặc cơ quan thuế.
Trà nhập theo kg, bán túi 100 g thì sao?
Đặt đơn vị là túi 100 g, giá nhập bằng giá kg chia 10, bao bì là tiền một túi và nhãn. Hoặc giữ đơn vị kg và cộng tiền 10 túi vào cột bao bì. Chọn một cách và dùng cho mọi dòng.
Có nên bán thấp hơn giá niêm yết để kéo khách?
Hạ giá làm biên tụt nhanh và ảnh hưởng điểm bán khác cùng hệ thống. Ở ví dụ trên, giảm 12% giá thì phải bán thêm khoảng 74% số kg mới giữ được lãi gộp.
File Excel có mở được trên điện thoại?
Được, bằng ứng dụng Excel hoặc Google Sheets, vì mẫu bảng tính giá bán chỉ dùng phép tính cơ bản, SUM và IF. Chỉ sửa ô vàng.
Đọc thêmChính sách phân phối 3 cấp · Mở cửa hàng trà khô, chia vốn thế nào · Nhập sỉ trà từ hợp tác xã · Xin mẫu thử trước khi nhập
Nguồn tham khảo
- Luật Giá, Luật 16/2023/QH15 (2023) – Cổng PBGDPL Bình Phước
- Luật Giá 2023, Điều 29 về niêm yết giá
- Nghị định 114/2026/NĐ-CP sửa Nghị định 87/2024/NĐ-CP (2026) – Nghệ An
- Nghị định 254/2026/NĐ-CP và hóa đơn bán lẻ (2026) – Thời báo Tài chính Việt Nam
- Ngưỡng 1 tỷ đồng với hộ kinh doanh (2026) – Báo Chính phủ
Cần giá niêm yết bản mới để điền mẫu bảng tính giá bán? Gọi 0368.151.678, hợp tác xã gửi bảng giá theo kg, theo túi và mức chiết khấu đúng cấp của anh chị.
Chưa chắc mã nào bán được ở khu mình: xin mẫu thử, pha cho khách quen nếm rồi mới quyết số lượng nhập.
Tính chuyện lên Tổng đại lý hoặc Nhà phân phối: nhắn Zalo 0855.318.678 hoặc để lại thông tin ở trang liên hệ để bàn sản lượng theo mùa vụ.
Mua trà chính hãng từ nơi sản xuất
Bốn hạng trà chủ lực của hợp tác xã
TRAVINA – HTX Tâm Trà Việt sản xuất trực tiếp tại Đại Từ – La Bằng, Thái Nguyên. Đặt hàng thẳng từ xưởng, không qua trung gian.
 Trà Móc Câu Đặc Biệt Thái Nguyên
Khoảng giá: từ 45.000 ₫ đến 450.000 ₫
Xem & đặt mua →
 Trà Xanh Đặc Sản Thái Nguyên
Khoảng giá: từ 35.000 ₫ đến 350.000 ₫
Xem & đặt mua →
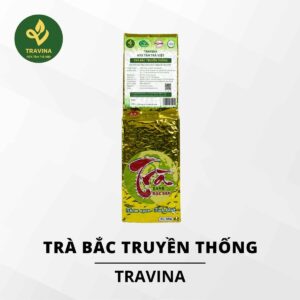 Trà Bắc Truyền Thống Thái Nguyên
Khoảng giá: từ 25.000 ₫ đến 250.000 ₫
Xem & đặt mua →
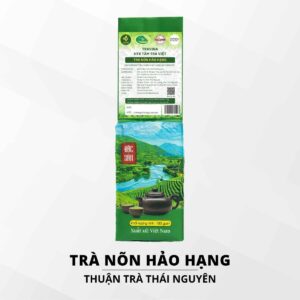 Trà Nõn Hảo Hạng Thái Nguyên
Khoảng giá: từ 80.000 ₫ đến 800.000 ₫
Xem & đặt mua →
Cần mua sỉ theo kilogram hoặc mở đại lý? Xem trang nhập sỉ · Chính sách đại lý