Chưa có sản phẩm trong giỏ hàng.
Kinh nghiệm & kiến thức
Thuế khoán bị bỏ từ 2026, hộ bán trà phải làm gì để khai thuế đúng?
31
Th10
Th10
Thuế khoán không còn áp dụng từ ngày 01/01/2026. Nghị quyết 198/2025/QH15 (khoản 6 Điều 10) bỏ phương pháp này, hộ kinh doanh chuyển sang tự khai theo doanh thu thực tế. Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không chịu thuế GTGT, không nộp thuế TNCN nhưng vẫn phải thông báo doanh thu hai lần một năm; vượt 1 tỷ thì khai thuế theo quý và dùng hóa đơn điện tử.
Cửa hàng trà quen nộp một mức cố định nay phải tự ghi sổ và giữ chứng từ. Nhập hàng có hóa đơn ngay từ đầu là cách đỡ việc về sau. Ai đang tìm nguồn hàng có hóa đơn VAT cho từng lô có thể xem chính sách đại lý của HTX Tâm Trà Việt.
Thuế khoán trước đây là gì?
Trước đây, thuế khoán là cách cơ quan thuế xác định doanh thu khoán của hộ kinh doanh rồi tính số thuế phải nộp theo tỷ lệ phần trăm trên doanh thu đó. Phương pháp này được hướng dẫn ở Thông tư 40/2021/TT-BTC và áp dụng cho phần lớn hộ nhỏ: tiệm tạp hóa, quán nước, cửa hàng trà khô ở chợ. Mức khoán ổn định trong một năm, tháng nào hộ cũng nộp một khoản gần như cố định.
Quy trình của hộ thuế khoán diễn ra vào cuối năm. Hộ khai tờ khai mẫu 01/CNKD một lần, nộp cho tổ công tác đặt tại UBND xã, phường, hạn thường là ngày 15/12. Cơ quan thuế công khai danh sách hộ nộp thuế khoán và mức thuế dự kiến, rồi gửi thông báo nộp tiền, hạn là ngày 20/01 năm sau.
Với nhóm bán buôn, bán lẻ hàng hóa như trà, thuế khoán trước đây gồm 1% thuế GTGT và 0,5% thuế TNCN trên doanh thu khoán. Hộ có doanh thu năm từ 100 triệu đồng trở xuống không phải nộp. Ngoài ra hộ còn nộp lệ phí môn bài theo bậc doanh thu.
Vì sao nhiều hộ quen cách làm cũ
Lý do chính của thuế khoán là đỡ giấy tờ. Theo Tạp chí Thuế – Hải quan, hộ khoán không phải thực hiện chế độ kế toán, chỉ cần lưu giữ và xuất trình hóa đơn, chứng từ, giấy tờ chứng minh nguồn gốc hàng khi được yêu cầu. Khách cần hóa đơn thì hộ xin cơ quan thuế cấp hóa đơn lẻ từng lần; doanh thu trên hóa đơn lẻ khai riêng, không tính vào mức thuế khoán.
Cái giá của sự gọn gàng là mức thuế khoán thường lệch so với doanh thu thật. Tháng Tết bán gấp ba tháng thường, số thuế vẫn như cũ; tháng vắng khách vẫn nộp đủ. Theo cơ quan thuế, bỏ thuế khoán để chuyển sang tự khai nhằm đơn giản thủ tục, tự động hóa và khuyến khích tự nguyện tuân thủ.
Căn cứ nào bỏ thuế khoán từ 01/01/2026?
Căn cứ gốc là khoản 6 Điều 10 Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, Quốc hội thông qua ngày 17/5/2025. Nguyên văn: “Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026”. Câu tiếp theo yêu cầu hộ nộp thuế theo pháp luật về quản lý thuế.
Khoản 7 cùng điều chấm dứt thu, nộp lệ phí môn bài từ cùng ngày. Như vậy từ năm 2026, hộ bán trà thôi cả thuế khoán lẫn môn bài; số môn bài còn nợ từ năm 2025 trở về trước vẫn bị thu đủ.
Văn bản hướng dẫn hộ kinh doanh tự khai thuế
- Luật Quản lý thuế 108/2025/QH15: hiệu lực chung từ 01/7/2026; điều về khai thuế trên sàn và về hóa đơn của hộ áp dụng từ 01/01/2026.
- Nghị định 68/2026/NĐ-CP (05/3/2026): chính sách thuế, quản lý thuế với hộ, cá nhân kinh doanh.
- Nghị định 141/2026/NĐ-CP (29/4/2026): nâng ngưỡng doanh thu không chịu thuế lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026.
- Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục, đã sửa bởi Thông tư 50/2026 và 89/2026, gộp lại tại văn bản 24/2026/VBHN-BTC.
- Thông tư 152/2025/TT-BTC: chế độ sổ kế toán cho hộ, cá nhân kinh doanh, hiệu lực 01/01/2026.
Nhiều bài viết về bỏ thuế khoán đăng trước tháng 5/2026 còn ghi ngưỡng cũ, nên xem ngày đăng và đối chiếu Nghị định 141/2026.
Thuế khoán trước đây và tự khai từ 2026 khác nhau ở đâu?
Bảng dưới đặt hai cách làm cạnh nhau. Cột thuế khoán là cách làm trước đây, không còn áp dụng.
| Tiêu chí | Thuế khoán (trước đây) | Tự khai (từ 01/01/2026) |
|---|---|---|
| 1. Ai xác định doanh thu | Cơ quan thuế xác định doanh thu khoán | Hộ tự khai doanh thu thực tế |
| 2. Ngưỡng không nộp GTGT, TNCN | Từ 100 triệu đồng/năm trở xuống | Từ 1 tỷ đồng/năm trở xuống |
| 3. Khai, báo | Một lần/năm, tờ khai 01/CNKD | Đến 1 tỷ: thông báo doanh thu 2 lần/năm (01/TKN-CNKD); vượt 1 tỷ: khai theo quý (01/CNKD) |
| 4. Số thuế mỗi kỳ | Gần như cố định cả năm | Theo doanh thu thực tế từng kỳ |
| 5. Sổ sách | Không phải thực hiện chế độ kế toán | Ghi sổ theo Thông tư 152/2025 (S1a-HKD, S2a-HKD…) |
| 6. Hóa đơn | Xin hóa đơn lẻ theo từng lần | Trên 1 tỷ: bắt buộc hóa đơn điện tử; đến 1 tỷ: tự nguyện |
| 7. Lệ phí môn bài | Có, theo bậc doanh thu | Đã bỏ |
| 8. Nơi làm thủ tục | Tổ công tác ở xã, đội thuế | eTax Mobile, hệ thống điện tử hoặc trực tiếp tại cơ quan thuế |
Ngưỡng nộp thuế cao lên nhiều, nhưng dòng 3 và dòng 5 là việc mới mà hộ nộp thuế khoán chưa từng làm.
Bỏ thuế khoán rồi, hộ kinh doanh tự khai thuế cần làm gì?
Sáu việc dưới đây xếp theo thứ tự một cửa hàng trà nên làm trong năm đầu bỏ thuế khoán.
Việc 1: Ước doanh thu cả năm để biết mình ở nhóm nào
Mọi việc phía sau phụ thuộc mốc 1 tỷ đồng. Hộ cộng doanh thu của mọi kênh: tại cửa hàng, giao cho quán, qua mạng xã hội, trên sàn. Với đơn trên sàn có chức năng thanh toán, sàn khấu trừ, khai thay, nộp thay thuế từng giao dịch; cách tính phần này khi xét ngưỡng nên hỏi cơ quan thuế quản lý.
Việc 2: Thông báo doanh thu đúng hạn 31/7 và 31/01
Hộ có doanh thu từ 1 tỷ trở xuống vẫn phải thông báo doanh thu thực tế với cơ quan thuế quản lý. Theo Thông tư 18/2026/TT-BTC, mẫu dùng là 01/TKN-CNKD, kể cả hộ mới. Doanh thu từ đầu năm, hoặc từ lúc bắt đầu kinh doanh, đến 30/6 có hạn báo là ngày 31/7; doanh thu sáu tháng cuối năm có hạn báo là ngày 31/01 năm sau.
Công điện 28/CĐ-CT ngày 31/7/2026 của Cục Thuế đôn đốc việc này, nộp qua eTax Mobile, Hệ thống thông tin giải quyết thủ tục hành chính hoặc trực tiếp tại cơ quan thuế. Kỳ gần tới là 31/01/2027.
Hộ vượt 1 tỷ không dùng mẫu thông báo nữa mà khai thuế theo quý bằng mẫu 01/CNKD, bắt đầu từ quý phát sinh doanh thu vượt ngưỡng.
Việc 3: Báo số tài khoản ngân hàng dùng để kinh doanh
Thông tư 18/2026 yêu cầu hộ thông báo tài khoản ngân hàng, ví điện tử dùng cho kinh doanh theo mẫu 01/BK-STK. Hộ từng nộp thuế khoán, đang hoạt động, có hạn gửi là 20/4/2026 hoặc cùng tờ khai đầu tiên của năm, tùy nhóm doanh thu. Hộ mới gửi kèm thông báo doanh thu hoặc tờ khai đầu tiên. Chỉ khai tài khoản phục vụ kinh doanh; đổi tài khoản thì báo lại.
Việc 4: Ghi sổ ngay từ đầu, kể cả khi chưa phải nộp thuế
Hộ nộp thuế khoán trước đây không phải làm kế toán. Nay Thông tư 152/2025/TT-BTC, thay Thông tư 88/2021/TT-BTC, hướng dẫn sổ cho hộ, cá nhân kinh doanh. Hộ không chịu thuế ghi sổ doanh thu mẫu S1a-HKD. Hộ nộp thuế theo tỷ lệ trên doanh thu dùng S2a-HKD. Hộ tính thuế trên thu nhập dùng bộ S2b-HKD đến S2e-HKD.
Chủ hộ tự ghi, nhờ người nhà hoặc thuê kế toán đều được. Với cửa hàng trà nhỏ, sổ S1a-HKD mỗi ngày một dòng: ngày, nội dung, số tiền.
Việc 5: Chuẩn bị hóa đơn điện tử khi sắp chạm 1 tỷ
Theo Nghị định 141/2026, hộ có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn khởi tạo từ máy tính tiền kết nối với cơ quan thuế. Hộ năm trước chưa vượt mà năm nay vượt thì đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt 1 tỷ. Hộ đến 1 tỷ được tự nguyện dùng.
Thời thuế khoán còn xin hóa đơn lẻ được; nay cửa hàng hay bán cho quán, công ty nên chọn trước nhà cung cấp hóa đơn và xuất thử trước khi chạm ngưỡng.
Việc 6: Cài eTax Mobile và làm quen tài khoản thuế điện tử
eTax Mobile là ứng dụng của ngành thuế, nơi hộ từng tra mức thuế khoán công khai. Theo hướng dẫn trên Báo Điện tử Chính phủ, ứng dụng có chức năng đăng ký thuế, khai thuế (tờ khai 01/CNKD), đăng ký hóa đơn điện tử, nộp thuế và gửi phản hồi. Theo VnExpress, hộ đăng nhập bằng số căn cước hoặc tài khoản VNeID, chọn mục “Hộ, cá nhân kinh doanh” rồi vào “Khai thuế”.
Mã số thuế của hộ kinh doanh nay là số định danh cá nhân của chủ hộ, theo Luật Quản lý thuế 2025. Hộ chưa đăng ký kinh doanh có thể xem từng bước ở bài đăng ký hộ kinh doanh, và cách nộp hồ sơ tại nhà ở bài đăng ký hộ kinh doanh online.
Những năm còn nộp thuế khoán có bị tính lại không?
Hướng dẫn về Nghị định 68/2026 đăng trên Báo Điện tử Chính phủ nêu rõ: với hộ nộp thuế khoán đến năm 2025 và chuyển sang kê khai từ 01/01/2026, cơ quan thuế không sử dụng doanh thu năm 2026 để xác định lại nghĩa vụ thuế của các năm trước. Ngoại lệ là khi phát hiện hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Nói cách khác, doanh thu khai thật năm 2026 cao hơn mức thuế khoán cũ không tự động kéo theo truy thu thuế khoán. Hộ nên giữ biên lai, thông báo thuế khoán các năm trước để đối chiếu.
Hộ đã nộp thuế theo ngưỡng cũ trong đầu năm 2026
Nghị định 141/2026 ban hành ngày 29/4/2026 nhưng áp dụng từ 01/01/2026. Hộ có doanh thu đến 1 tỷ mà đã khai, nộp GTGT, TNCN theo Nghị định 68 trong những tháng đầu năm thì được xử lý số tiền đã nộp theo Điều 12 Nghị định 68. Cách xử lý cụ thể nên hỏi cơ quan thuế quản lý.
Hai cửa hàng trà khô sau khi bỏ thuế khoán, ví dụ minh họa
Hai tình huống dưới đây là giả định để minh họa, không phải số liệu cửa hàng thật. Ở đây chỉ xem mỗi hộ phải làm gì sau thuế khoán; cách tính chi tiết theo mức doanh thu để ở bài riêng.
Cửa hàng A: doanh thu khoảng 850 triệu đồng/năm
Cửa hàng 25 m² gần chợ xã, bán trà khô cho khách quen, trước đây nộp thuế khoán hằng tháng. Từ năm 2026, doanh thu dưới 1 tỷ nên không nộp GTGT, TNCN. Việc phải làm: ghi sổ S1a-HKD hằng ngày, gửi mẫu 01/TKN-CNKD hai lần (31/7 và 31/01), báo tài khoản ngân hàng dùng nhận tiền hàng. Hóa đơn điện tử chưa bắt buộc.

Cửa hàng B: doanh thu khoảng 1,6 tỷ đồng/năm
Đại lý giao trà cho quán, nhà hàng trong tỉnh, trước đây cũng nộp thuế khoán. Doanh thu vượt 1 tỷ nên phải dùng hóa đơn điện tử và khai thuế theo quý bằng mẫu 01/CNKD.
Nếu chọn cách tính TNCN theo tỷ lệ: (1,6 tỷ − 1 tỷ) × 0,5% = 3 triệu đồng/năm. Thuế GTGT với hàng hóa là 1%; theo ví dụ của Cục Thuế đăng trên Tuổi Trẻ, tỷ lệ này tính trên cả 1,6 tỷ doanh thu, tức khoảng 16 triệu đồng. Hộ nên đối chiếu thông báo của cơ quan thuế quản lý.
Khác biệt dễ thấy ở cửa hàng B là giấy tờ: hóa đơn từng đơn, sổ theo dõi, tờ khai từng quý. Theo hướng dẫn Nghị định 68/2026, cách tính theo thu nhập giữ ổn định 2 năm liên tục, nên cân nhắc trước khi khai quý đầu.
Lỗi hay gặp khi chuyển từ thuế khoán sang tự khai
Phần lớn lỗi đến từ thói quen thời thuế khoán, khi cơ quan thuế lo phần tính:
- Nghĩ doanh thu dưới 1 tỷ là không phải làm gì, bỏ qua thông báo doanh thu.
- Dùng ngưỡng cũ trong các bài viết đăng trước khi có Nghị định 141/2026.
- Chỉ cộng tiền bán tại quầy, quên tiền chuyển khoản của khách đặt qua mạng xã hội.
- Nhập hàng không có hóa đơn, đến khi chọn cách tính trên thu nhập thì không có chi phí để trừ.
- Dùng chung một tài khoản cho chi tiêu gia đình và tiền hàng, cuối kỳ không tách được số liệu.
Hầu hết lỗi trên sửa được bằng một thói quen: mỗi khoản tiền vào, ra có một dòng trong sổ và một chứng từ đi kèm.
Sau thuế khoán, đại lý trà nên giữ chứng từ đầu vào thế nào?
Thời thuế khoán, hóa đơn mua hàng chủ yếu để trình khi bị hỏi nguồn gốc. Bỏ thuế khoán rồi, chứng từ đầu vào có thêm việc: làm chi phí được trừ nếu hộ chọn tính thuế TNCN trên thu nhập. Theo hướng dẫn Cục Thuế đăng trên Tuổi Trẻ, doanh thu trên ngưỡng đến 3 tỷ có thể chọn 15% thu nhập tính thuế; trên 3 tỷ đến 50 tỷ bắt buộc 17%.
Với trà, bộ chứng từ nên có: hóa đơn của bên bán ghi đúng tên hàng, khối lượng, đơn giá; phiếu giao nhận theo lô; hàng đóng gói thì nhãn có tên cơ sở sản xuất và mã vạch. Hộ ghi sổ S2d-HKD (nhập, xuất, tồn) sẽ khớp số dễ hơn khi mỗi lô nhập có hóa đơn riêng.
Cửa hàng mới mở xem cách chia vốn trong bài mở tiệm trà. Phân vân giữ hộ hay lập công ty khi doanh thu lên cao thì đọc bài hộ kinh doanh cá thể hay công ty. Bán thêm trên sàn thì xem bài mở gian hàng trà trên Shopee, TikTok Shop.

Câu hỏi thường gặp
Thuế khoán có còn áp dụng cho hộ rất nhỏ hay ở vùng xa không?
Không. Khoản 6 Điều 10 Nghị quyết 198/2025/QH15 bỏ thuế khoán chung cho hộ kinh doanh, cá nhân kinh doanh và không nêu ngoại lệ theo quy mô hay địa bàn. Hộ nhỏ có doanh thu đến 1 tỷ không nộp GTGT, TNCN nhưng vẫn thông báo doanh thu.
Doanh thu dưới 1 tỷ có phải ghi sổ không?
Có. Thông tư 152/2025/TT-BTC hướng dẫn hộ không chịu thuế ghi sổ doanh thu mẫu S1a-HKD. Sổ này là căn cứ để khai mẫu 01/TKN-CNKD cho đúng.
Không thông báo doanh thu đúng hạn thì sao?
Theo Công điện 28/CĐ-CT, cơ quan thuế theo dõi, đối chiếu dữ liệu và hướng dẫn hộ điều chỉnh, bổ sung. Chậm nộp hồ sơ thuế có thể bị xử lý theo quy định xử phạt về thuế, nên nộp đúng hạn thay vì chờ nhắc.
Lệ phí môn bài năm 2026 còn phải nộp không?
Không. Lệ phí môn bài chấm dứt từ 01/01/2026 theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15. Số môn bài còn nợ từ năm 2025 trở về trước vẫn phải nộp.
Bán trà trên sàn thương mại điện tử thì khai thế nào?
Sàn có chức năng đặt hàng và thanh toán sẽ khấu trừ, khai thay, nộp thay thuế cho từng giao dịch. Doanh thu bán ngoài sàn, tại cửa hàng hay qua mạng xã hội, hộ tự khai.
Thấy tự khai phức tạp, có xin quay lại cách làm cũ được không?
Không. Thuế khoán đã bỏ từ 01/01/2026 với mọi hộ, cá nhân kinh doanh. Hộ có thể thuê kế toán hoặc nhờ cơ quan thuế quản lý hướng dẫn.
Đọc thêmĐăng ký hộ kinh doanh năm 2026 · Hộ kinh doanh cá thể hay công ty · Mở tiệm trà · Chính sách phân phối 3 cấp · Nhập sỉ trà từ hợp tác xã
Nguồn tham khảo
- Nghị quyết 198/2025/QH15 – chinhphu.vn
- Nghị định 68/2026 – baochinhphu.vn
- Ngưỡng 1 tỷ đồng – baochinhphu.vn
- Nghị định 141/2026/NĐ-CP – chinhphu.vn
- Văn bản 24/2026/VBHN-BTC – baochinhphu.vn
- Mẫu theo Thông tư 18/2026 – PBGDPL Cần Thơ
- Công điện 28/CĐ-CT – Thời báo Tài chính
- Mẫu 01/BK-STK qua eTax Mobile – VnExpress
- eTax Mobile cho hộ kinh doanh – baochinhphu.vn
- Thông tư 152/2025/TT-BTC – Luật Việt An
- Thuế khoán năm 2024 – lsvn.vn
- Giai đoạn chuyển đổi – Tạp chí Thuế – Hải quan
- Mức thuế khoán cũ – MISA eShop
- Ví dụ của Cục Thuế – Tuổi Trẻ
- Thuế suất 15%, 17%, 20% – Tuổi Trẻ
- Phương pháp tính thuế – chinhphu.vn
- Bỏ lệ phí môn bài – chinhphu.vn
- Luật Quản lý thuế 2025 – VietNamNet
Năm đầu tự khai, muốn hóa đơn đầu vào gọn ngay từ lô đầu tiên? Gọi 0368.151.678 để nhận bảng giá đại lý, chính sách 3 cấp và mẫu thử trước khi đặt.
Định mở thêm điểm bán ở tỉnh khác? Hỏi về bảo hộ khu vực trước khi ký hợp đồng đại lý, để vùng bán của mình không bị chồng lên điểm khác.
Nhà phân phối cần sản lượng lớn theo mùa vụ: nhắn Zalo 0855.318.678 để nhận lịch hàng theo tháng 3–10 và hẹn xem cơ sở chế biến ở Đại Từ, La Bằng.
Mua trà chính hãng từ nơi sản xuất
Bốn hạng trà chủ lực của hợp tác xã
TRAVINA – HTX Tâm Trà Việt sản xuất trực tiếp tại Đại Từ – La Bằng, Thái Nguyên. Đặt hàng thẳng từ xưởng, không qua trung gian.
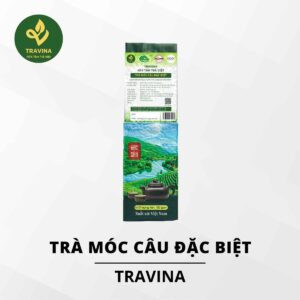 Trà Móc Câu Đặc Biệt Thái Nguyên
Khoảng giá: từ 45.000 ₫ đến 450.000 ₫
Xem & đặt mua →
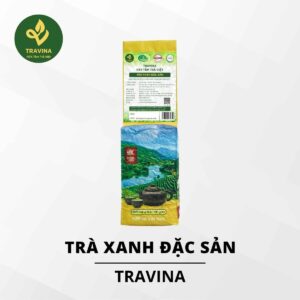 Trà Xanh Đặc Sản Thái Nguyên
Khoảng giá: từ 35.000 ₫ đến 350.000 ₫
Xem & đặt mua →
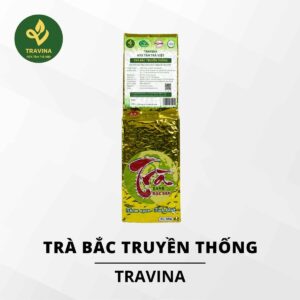 Trà Bắc Truyền Thống Thái Nguyên
Khoảng giá: từ 25.000 ₫ đến 250.000 ₫
Xem & đặt mua →
 Trà Nõn Hảo Hạng Thái Nguyên
Khoảng giá: từ 80.000 ₫ đến 800.000 ₫
Xem & đặt mua →
Cần mua sỉ theo kilogram hoặc mở đại lý? Xem trang nhập sỉ · Chính sách đại lý