Chưa có sản phẩm trong giỏ hàng.
Kinh nghiệm & kiến thức
Thuế hộ kinh doanh năm 2026 tính thế nào với cửa hàng trà doanh thu 1–3 tỷ?
31
Th10
Th10
Thuế hộ kinh doanh năm 2026 tính theo doanh thu cả năm: từ 1 tỷ đồng trở xuống thì không chịu thuế GTGT, không nộp thuế TNCN, chỉ thông báo doanh thu. Vượt 1 tỷ, cửa hàng bán trà nộp GTGT 1% trên doanh thu và chọn một trong hai cách tính TNCN: 0,5% trên phần vượt 1 tỷ, hoặc 15% trên thu nhập (doanh thu trừ chi phí). Trên 3 tỷ thì bắt buộc tính trên thu nhập, mức 17%.
Bài có bảng ví dụ thuế hộ kinh doanh cho ba mức doanh thu 800 triệu, 1,5 tỷ và 3 tỷ đồng, kèm khoản giảm 30% thuế TNCN năm 2026–2027. Cuối bài là phần cho đại lý lấy hàng của HTX Tâm Trà Việt: hóa đơn VAT khi nhập trà là chứng từ đầu vào để ghi sổ, tính chi phí.
Thuế hộ kinh doanh năm 2026 dựa trên những văn bản nào?
Từ 01/01/2026, hộ không còn nộp thuế khoán theo Nghị quyết 198/2025/QH15. Chuyện bỏ khoán và việc phải làm khi chuyển sang tự khai có trong bài thuế khoán bị bỏ, hộ bán trà phải làm gì. Bài này chỉ trả lời một câu: với doanh thu cụ thể, thuế hộ kinh doanh ra bao nhiêu tiền.
Cách tính thuế hộ kinh doanh hiện nay ghép từ nhiều văn bản:
- Luật Thuế TNCN 109/2025/QH15 và Luật Thuế GTGT 48/2024/QH15: khung tỷ lệ, thuế suất.
- Luật 09/2026/QH16: giao Chính phủ quy định mức doanh thu không chịu thuế, áp dụng từ 01/01/2026.
- Nghị định 68/2026/NĐ-CP (05/3/2026): chính sách thuế với hộ, cá nhân kinh doanh.
- Nghị định 141/2026/NĐ-CP (29/4/2026): thay ngưỡng trong Nghị định 68 thành 01 tỷ đồng, áp dụng từ 01/01/2026.
- Thông tư 18/2026/TT-BTC và hai thông tư sửa, đã gộp vào Văn bản 24/2026/VBHN-TT-BTC: mẫu tờ khai.
- Nghị quyết 43/2026/QH16 (24/8/2026): giảm 30% thuế TNCN năm 2026 và 2027.
Bản đầu của Nghị định 68 ghi ngưỡng 500 triệu đồng; mức đó đã được Nghị định 141 thay bằng 1 tỷ. Bài viết hay phần mềm bán hàng còn dùng mốc cũ thì cần đọc lại.
Ba mốc doanh thu quyết định thuế hộ kinh doanh
Đến 1 tỷ đồng/năm: chưa nộp GTGT và TNCN. Trên 1 tỷ đến 3 tỷ: nộp GTGT theo tỷ lệ, TNCN được chọn một trong hai phương pháp. Trên 3 tỷ đến 50 tỷ: TNCN bắt buộc tính trên thu nhập, thuế suất 17%; trên 50 tỷ là 20%, khai theo tháng.
Doanh thu từ 1 tỷ trở xuống: chưa nộp thuế hộ kinh doanh nhưng phải thông báo
Theo Nghị định 68/2026 đã sửa bởi Nghị định 141/2026, hộ có doanh thu năm từ 1 tỷ đồng trở xuống không chịu thuế GTGT và không phải nộp thuế TNCN. Cửa hàng trà khô bán được 800 triệu đồng trong năm 2026 thì số thuế hộ kinh doanh phải nộp bằng 0.
Chưa nộp thuế hộ kinh doanh, hộ vẫn thông báo doanh thu thực tế theo Mẫu 01/TKN-CNKD. Theo hướng dẫn của Cục Thuế được Tuổi Trẻ đăng, riêng năm 2026 thông báo hai lần, hạn 31/7/2026 và 31/01/2027; các năm sau hạn là 31/01 năm kế tiếp. Việc cần giữ là sổ doanh thu khớp với tiền bán, tiền về tài khoản và lượng hàng nhập.
Doanh thu tính thuế của cửa hàng trà gồm những gì?
Doanh thu để tính thuế hộ kinh doanh, theo Điều 5 Nghị định 68/2026, là toàn bộ tiền bán hàng, ghi nhận khi quyền sở hữu hàng chuyển sang người mua. Với cửa hàng trà, đó là tiền bán lẻ tại quầy, tiền giao sỉ cho quán, tiền bán online và phần bán trên sàn thương mại điện tử.
Bán đại lý đúng giá bên giao quy định để hưởng hoa hồng thì doanh thu là tiền hoa hồng; mua đứt rồi bán lại theo giá mình đặt thì doanh thu là toàn bộ tiền bán. Hộ có nhiều địa điểm, nhiều ngành nghề thì cộng doanh thu để xét ngưỡng, tổng mức trừ trong năm không quá 1 tỷ đồng (Điều 4). Mở thêm quầy không làm ngưỡng tăng gấp đôi.
Vượt 1 tỷ, thuế GTGT của hộ tính trên toàn bộ doanh thu
Khi doanh thu năm vượt 1 tỷ đồng, phần đầu của thuế hộ kinh doanh là GTGT theo phương pháp trực tiếp: tỷ lệ % nhân doanh thu (Điều 3 Nghị định 68/2026). Bán trà khô, trà túi thuộc nhóm phân phối hàng hóa, tỷ lệ 1%.
GTGT không trừ 1 tỷ đầu. Ví dụ của Cục Thuế đăng trên Tuổi Trẻ nhân tỷ lệ GTGT với cả doanh thu, còn TNCN chỉ tính phần vượt. Vì vậy có bước nhảy ngay sau ngưỡng: doanh thu 1 tỷ thì GTGT bằng 0, doanh thu 1,02 tỷ thì GTGT là 10,2 triệu đồng, trong khi TNCN theo tỷ lệ chỉ 100.000 đồng.
Hộ có doanh thu quanh 1 tỷ nên cộng doanh thu lũy kế theo tháng để biết lúc nào bắt đầu có thuế hộ kinh doanh. Cách tính doanh thu các quý trước khi vượt, nếu chưa rõ, hãy hỏi cơ quan thuế quản lý trước hạn khai.
Tỷ lệ thuế hộ kinh doanh theo nhóm ngành
Trong thuế hộ kinh doanh, mỗi nhóm hoạt động có tỷ lệ GTGT và tỷ lệ TNCN riêng, tóm theo Luật Thuế GTGT 48/2024/QH15 và bảng tỷ lệ TNCN đăng trên cổng Xây dựng chính sách của Chính phủ.
| Nhóm hoạt động | GTGT (trên toàn bộ doanh thu) | TNCN cách 1 (trên phần vượt 1 tỷ) |
|---|---|---|
| Phân phối, cung cấp hàng hóa (trà khô, trà túi, ấm chén) | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |
Cửa hàng vừa bán trà khô vừa pha trà phục vụ tại chỗ thì tách doanh thu theo từng nhóm. Pha chế tại quầy xếp nhóm nào, nên hỏi cán bộ thuế ngay từ đầu, vì xếp sai nhóm là sai cả hai loại thuế.
Cách tính thuế hộ kinh doanh phần TNCN khi doanh thu 1–3 tỷ
Với doanh thu trên 1 tỷ đến 3 tỷ đồng, khoản 5 Điều 4 Nghị định 68/2026 (dẫn Điều 7 Luật Thuế TNCN 109/2025/QH15) cho hộ chọn một trong hai cách tính thuế hộ kinh doanh phần TNCN. GTGT giữ nguyên 1% dù chọn cách nào.
Cách 1: tỷ lệ 0,5% trên phần doanh thu vượt 1 tỷ
Thuế TNCN = (doanh thu năm − 1 tỷ) × tỷ lệ nhóm ngành. Bán hàng hóa thì 0,5%. Cửa hàng doanh thu 1,5 tỷ nộp (1,5 tỷ − 1 tỷ) × 0,5% = 2,5 triệu đồng. Cách tính thuế hộ kinh doanh này không cần chứng minh chi phí, chỉ cần ghi doanh thu đúng. Hộ khai GTGT và TNCN theo quý trên Mẫu 01/CNKD, từ quý doanh thu vượt 1 tỷ, hạn là ngày cuối tháng đầu quý sau.
Cách 2: thuế suất 15% trên thu nhập tính thuế
Thuế TNCN = (doanh thu − chi phí được trừ) × 15%. Khoản 5 Điều 4 Nghị định 68/2026 xác định thu nhập tính thuế là doanh thu trừ chi phí, không nêu việc trừ thêm 1 tỷ ở cách này.
Hộ tạm nộp theo quý, quyết toán năm theo Mẫu 02/CNKD-TNCN-QTT, hạn 31/3 năm sau. Tính thuế hộ kinh doanh theo cách này cần sổ theo dõi doanh thu, chi phí, hàng tồn và tiền; đổi lại, năm lãi mỏng hoặc lỗ thì thuế TNCN thấp.
Chọn cách nào thì giữ 2 năm
Theo hướng dẫn trên cổng Xây dựng chính sách, hộ chọn tính thuế hộ kinh doanh theo thu nhập thì giữ phương pháp 2 năm liên tục. Hộ đang tính theo tỷ lệ mà doanh thu thực tế cuối năm vượt 3 tỷ thì từ năm sau chuyển sang tính theo thu nhập. Năm 2026 là năm đầu sau khi bỏ khoán, nên lựa chọn bây giờ ảnh hưởng cả năm 2027.
Trên 3 tỷ, thuế hộ kinh doanh bắt buộc tính trên thu nhập
Doanh thu trên 3 tỷ đến 50 tỷ đồng/năm thì không còn được chọn: TNCN bằng 17% × (doanh thu − chi phí). GTGT vẫn 1% trên doanh thu với hàng hóa. Ví dụ nhà phân phối trà doanh thu 3,5 tỷ, chi phí hợp lệ 3,1 tỷ: thu nhập tính thuế 400 triệu, TNCN 68 triệu đồng, GTGT 35 triệu đồng, tổng thuế hộ kinh doanh năm đó 103 triệu đồng.
Đến mức này, có nên lên công ty?
Khi thuế hộ kinh doanh đã buộc giữ sổ chi phí như doanh nghiệp, chuyện lên công ty đáng tính: công ty nộp TNDN trên lợi nhuận, xuất được hóa đơn GTGT cho khách khấu trừ, tách rủi ro tài sản. So sánh 12 tiêu chí có trong bài hộ kinh doanh cá thể hay công ty; người mới mở cửa hàng đọc trước bài đăng ký hộ kinh doanh.
Bảng ví dụ thuế hộ kinh doanh cho cửa hàng trà ở 3 mức doanh thu
Đây là ví dụ minh họa, không phải số thuế hộ kinh doanh chính thức của hộ nào. Giả định: cửa hàng chỉ bán trà khô và trà túi (nhóm hàng hóa), doanh thu cả năm 2026. Chi phí được trừ ở cách 2 là số giả định, gồm tiền nhập hàng, mặt bằng, lương nhân viên, đủ hóa đơn chứng từ.
| Khoản (đồng) | Doanh thu 800 triệu | Doanh thu 1,5 tỷ | Doanh thu 3 tỷ |
|---|---|---|---|
| GTGT 1% × doanh thu | 0 | 15.000.000 | 30.000.000 |
| TNCN cách 1: 0,5% × (doanh thu − 1 tỷ) | 0 | 2.500.000 | 10.000.000 |
| Chi phí được trừ (giả định) | – | 1.200.000.000 | 2.500.000.000 |
| TNCN cách 2: 15% × (doanh thu − chi phí) | 0 | 45.000.000 | 75.000.000 |
| Tổng thuế hộ kinh doanh, cách 1 | 0 | 17.500.000 | 40.000.000 |
| Tổng thuế hộ kinh doanh, cách 2 | 0 | 60.000.000 | 105.000.000 |
| TNCN cách 1 sau giảm 30% (Nghị quyết 43/2026/QH16) | 0 | 1.750.000 | 7.000.000 |
| Tổng cách 1 sau giảm 30% TNCN | 0 | 16.750.000 | 37.000.000 |
| Việc phải làm | Thông báo doanh thu | Khai quý, hóa đơn điện tử | Khai quý, hóa đơn điện tử |
Ở mức 1–3 tỷ, phần lớn thuế hộ kinh doanh là GTGT, còn TNCN theo cách 1 khá nhẹ. Theo cách 1, tổng thuế bằng khoảng 1,17% doanh thu ở mức 1,5 tỷ và 1,33% ở mức 3 tỷ. Số thật phụ thuộc cách cơ quan thuế xác định doanh thu, nên hãy đối chiếu thông báo của cơ quan thuế quản lý.
Khi nào cách tính theo thu nhập có lợi hơn?
Hai cách cho cùng số TNCN khi 15% × thu nhập = 0,5% × (doanh thu − 1 tỷ), tức thu nhập bằng một phần ba mươi phần doanh thu vượt ngưỡng. Ở doanh thu 1,5 tỷ, mốc hòa là thu nhập khoảng 16,7 triệu đồng/năm; ở 3 tỷ, khoảng 66,7 triệu đồng/năm.
Đại lý trà có lãi gộp vài chục phần trăm, trừ mặt bằng, lương mà vẫn lãi trên mức đó thì tính thuế hộ kinh doanh theo cách 1 nhẹ hơn rõ. Cách 2 chỉ đáng chọn khi năm đó lãi rất mỏng hoặc lỗ, chẳng hạn vừa mở thêm điểm bán. Vì phải giữ 2 năm, đừng chọn theo một năm bất thường.
Giảm 30% thuế TNCN năm 2026–2027 tính ra sao?
Nghị quyết 43/2026/QH16, hiệu lực từ 24/8/2026, giảm 30% số thuế TNCN phải nộp từ thu nhập kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng, cho kỳ tính thuế 2026 và 2027. Khoản giảm chỉ áp vào phần TNCN của thuế hộ kinh doanh, không áp vào GTGT.
Đầu tháng 10/2026, nghị định hướng dẫn vẫn ở dạng dự thảo. Theo dự thảo, mức giảm áp dụng không phân biệt phương pháp tính, khai cùng hồ sơ khai thuế quý, năm; số đã nộp đủ trước đó có thể được bù trừ. Cách khai cụ thể nên làm theo văn bản chính thức khi ban hành.
Chi phí nào được trừ khi tính thuế hộ kinh doanh theo thu nhập?
Điều 6 Nghị định 68/2026 cho trừ khoản chi thực tế phát sinh, liên quan kinh doanh, có hóa đơn, chứng từ. Khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Với cửa hàng trà, thường gồm:
- Giá vốn: tiền nhập trà, ấm chén, bao bì.
- Lương, tiền công nhân viên và bảo hiểm bắt buộc.
- Khấu hao tủ, kệ, máy hút chân không, máy đóng gói.
- Thuê mặt bằng, điện, nước, vận chuyển, quảng cáo.
- Lãi vay phục vụ kinh doanh, chi phí trực tiếp khác.
Những khoản không được trừ
Không được trừ: chi không liên quan kinh doanh; khoản thiếu hóa đơn, chứng từ; lương chủ hộ hay thành viên hộ tự trả cho mình (trừ bảo hiểm bắt buộc); ô tô, đất ở đứng tên cá nhân, trừ hoạt động vận tải, du lịch; tiền phạt hành chính; chi cho đời sống gia đình. Sổ lẫn tiền nhà với tiền cửa hàng thì dễ bị loại chi phí, thuế hộ kinh doanh phải nộp đội lên.
Hóa đơn đầu vào là chỗ hay hụt
Giá vốn thường là khoản chi lớn của cửa hàng trà. Nhập trà không hóa đơn, trả tiền mặt cho lô vài chục triệu, thì khoản đó khó được trừ. Mua thẳng của người trồng chè thì nên hỏi cơ quan thuế loại chứng từ được chấp nhận trước khi chọn cách 2.
Khi tính thuế hộ kinh doanh theo tỷ lệ trên doanh thu, hộ không được khấu trừ thuế GTGT ghi trên hóa đơn đầu vào. Hóa đơn VAT khi nhập hàng có ích ở chỗ khác: chứng minh nguồn hàng, làm căn cứ giá vốn khi tính theo thu nhập, và giúp đối chiếu doanh thu với lượng hàng nhập.
Hóa đơn, sổ sách khi doanh thu trên 1 tỷ
Theo Nghị định 141/2026, hộ có doanh thu trên 1 tỷ đồng/năm bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế hoặc khởi tạo từ máy tính tiền; vượt 1 tỷ trong năm thì đăng ký trong 30 ngày.
Bán qua sàn có chức năng thanh toán, sàn khấu trừ, nộp thay thuế từng giao dịch; hộ bán cả ở cửa hàng và trên sàn nên giữ bảng kê số đã bị khấu trừ, hỏi cơ quan thuế cách trừ khi khai quý.
Với thuế hộ kinh doanh theo cách 1, tối thiểu cần sổ doanh thu; cách 2 theo dõi thêm chi phí, hàng tồn, tiền. Mở tiệm mới thì dựng sổ từ ngày đầu như gợi ý trong bài mở tiệm trà.
Đại lý nhập trà hợp tác xã có hóa đơn VAT, sổ thuế rõ hơn
Đại lý, cửa hàng lấy trà của HTX Tâm Trà Việt nhận hóa đơn VAT cho từng lần nhập. Với hộ tính thuế hộ kinh doanh theo thu nhập, đó là chứng từ giá vốn cho khoản chi lớn. Với hộ tính theo tỷ lệ, hóa đơn giúp sổ nhập khớp doanh thu khai, có thứ để trình khi được hỏi nguồn hàng.
Hàng có nhãn, mã vạch, ghi sổ theo đúng tên và quy cách. Khách nhập theo kg không làm đại lý xem trang nhập sỉ trà.
Câu hỏi thường gặp
Doanh thu năm 2026 đúng 1 tỷ có phải nộp thuế không?
Không. Thuế hộ kinh doanh chỉ phát sinh khi vượt mốc; từ 1 tỷ đồng trở xuống thì không chịu GTGT, không nộp TNCN. Hộ vẫn thông báo doanh thu theo Mẫu 01/TKN-CNKD. Chỉ khi vượt 1 tỷ mới khai, nộp theo quý.
Hộ đã nộp thuế theo mốc cũ đầu năm 2026 thì sao?
Hộ có doanh thu từ 1 tỷ trở xuống mà đã nộp GTGT, TNCN theo bản đầu của Nghị định 68 được xử lý số đã nộp theo Điều 12 Nghị định 68/2026. Liên hệ cơ quan thuế quản lý để bù trừ hoặc hoàn.
Hộ nộp thuế theo tỷ lệ có được khấu trừ VAT đầu vào không?
Không. GTGT tính trực tiếp trên doanh thu, nên thuế GTGT trên hóa đơn mua hàng không được khấu trừ. Hóa đơn đầu vào dùng làm chứng từ nguồn hàng và chi phí khi tính TNCN theo thu nhập.
Doanh thu năm 2026 vượt 3 tỷ thì năm sau tính thế nào?
Hộ đang tính thuế hộ kinh doanh phần TNCN theo tỷ lệ mà doanh thu thực tế cuối năm vượt 3 tỷ thì từ năm sau chuyển sang tính trên thu nhập, thuế suất 17%. Nên chuẩn bị sổ chi phí từ quý IV.
Khoản giảm 30% có tự động trừ không?
Nghị quyết 43/2026/QH16 đã có hiệu lực, nhưng cách khai giảm do nghị định hướng dẫn quy định. Theo dự thảo, hộ khai giảm cùng hồ sơ khai thuế quý, năm. Hạn khai quý IV/2026 là 31/01/2027; trước hạn, nên kiểm tra văn bản chính thức hoặc hỏi cơ quan thuế.
Đọc thêmHộ kinh doanh cá thể hay công ty · Đăng ký hộ kinh doanh · Mở tiệm trà · Nhập sỉ trà · Chính sách phân phối
Nguồn tham khảo
- Nghị định 141/2026 – Báo Chính phủ
- Nghị định 68/2026 – Xây dựng chính sách
- Phương pháp tính thuế – Xây dựng chính sách
- Nghị quyết 43/2026/QH16 – Xây dựng chính sách
- Giảm 30% thuế thu nhập 2026–2027 – Báo Chính phủ
- Nghị quyết 198/2025/QH15 – Xây dựng chính sách
- Văn bản 24/2026/VBHN-TT-BTC – Báo Chính phủ
- Luật 09/2026/QH16 – LuatVietnam
- Ví dụ tính thuế của Cục Thuế – Tuổi Trẻ
- Kê khai, nộp thuế hộ kinh doanh – Tuổi Trẻ
- Nội dung Nghị định 68/2026 – Kế toán An Phát
- Chọn phương pháp tính thuế – VnEconomy
- Dự thảo kê khai giảm 30% – Phụ nữ Việt Nam
- Triển khai giảm thuế TNCN – Vietstock
Đang cân nhắc cách tính thuế hộ kinh doanh cho năm tới? Bắt đầu từ sổ nhập hàng có hóa đơn. Đại lý TRAVINA nhận hóa đơn VAT cho mỗi lần nhập trà, nên giá vốn luôn có chứng từ. Gọi 0368.151.678 để nhận bảng giá đại lý và mẫu thử.
Cửa hàng doanh thu sắp chạm 1 tỷ? Đây là lúc xem lại cơ cấu mặt hàng và chiết khấu nhập. Chúng tôi gửi chính sách 3 cấp và danh mục sản phẩm có mã vạch để chủ cửa hàng tự tính biên lãi.
Nhà phân phối nhiều tỉnh, khai thuế theo thu nhập: nhắn Zalo 0855.318.678 để nhận lịch sản lượng theo mùa vụ và hẹn xem xưởng trước khi ký.
Mua trà chính hãng từ nơi sản xuất
Bốn hạng trà chủ lực của hợp tác xã
TRAVINA – HTX Tâm Trà Việt sản xuất trực tiếp tại Đại Từ – La Bằng, Thái Nguyên. Đặt hàng thẳng từ xưởng, không qua trung gian.
 Trà Móc Câu Đặc Biệt Thái Nguyên
Khoảng giá: từ 45.000 ₫ đến 450.000 ₫
Xem & đặt mua →
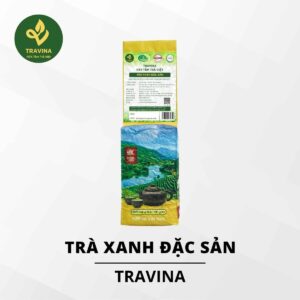 Trà Xanh Đặc Sản Thái Nguyên
Khoảng giá: từ 35.000 ₫ đến 350.000 ₫
Xem & đặt mua →
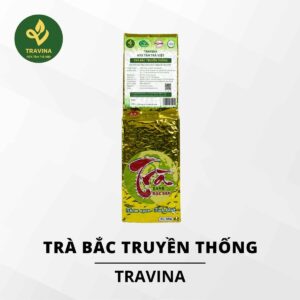 Trà Bắc Truyền Thống Thái Nguyên
Khoảng giá: từ 25.000 ₫ đến 250.000 ₫
Xem & đặt mua →
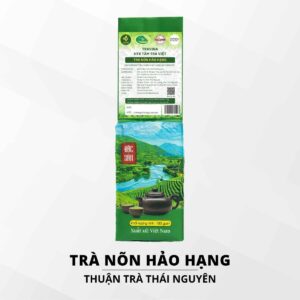 Trà Nõn Hảo Hạng Thái Nguyên
Khoảng giá: từ 80.000 ₫ đến 800.000 ₫
Xem & đặt mua →
Cần mua sỉ theo kilogram hoặc mở đại lý? Xem trang nhập sỉ · Chính sách đại lý