Chưa có sản phẩm trong giỏ hàng.
Kinh nghiệm & kiến thức
Chè, nông sản có chịu thuế GTGT không, hàng hóa nào không chịu thuế?
15
Th11
Th11
Hàng hóa không chịu thuế GTGT trong ngành chè trước hết là chè búp tươi và nông sản chưa chế biến hoặc chỉ qua sơ chế thông thường, do người tự trồng bán ra (khoản 1 Điều 5 Luật Thuế giá trị gia tăng 48/2024/QH15, sửa bởi Luật 149/2025/QH15). Doanh nghiệp, hợp tác xã mua loại hàng này bán lại cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp nhưng được khấu trừ đầu vào.
Bán cho hộ, cá nhân thì tính thuế suất 5%. Chè khô đã sao, vò có công đoạn không nằm trong danh mục sơ chế của Nghị định 181/2025/NĐ-CP, nên cần xác định riêng. Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống không chịu thuế GTGT. Phần cuối nói về hóa đơn VAT khi nhập sỉ trà của HTX Tâm Trà Việt.
Hàng hóa không chịu thuế GTGT năm 2026 theo văn bản nào?
Danh mục hàng hóa không chịu thuế GTGT nằm ở Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15, thông qua ngày 26/11/2024, hiệu lực từ 01/7/2025. Luật đã được sửa bởi Luật 90/2025/QH15 (hiệu lực 01/7/2025), Luật 149/2025/QH15 (thông qua 11/12/2025, hiệu lực 01/01/2026) và Luật 09/2026/QH16 (thông qua 24/4/2026).
Bản gộp các lần sửa đến tháng 2/2026 là văn bản 12/VBHN-VPQH của Văn phòng Quốc hội, đăng trên Cổng Thông tin điện tử Chính phủ.
Văn bản hướng dẫn là Nghị định 181/2025/NĐ-CP, ban hành và hiệu lực ngày 01/7/2025, được Nghị định 359/2025/NĐ-CP ngày 31/12/2025 sửa (hiệu lực 01/01/2026). Bài này tổng hợp quy định chung về hàng hóa không chịu thuế GTGT cho người buôn chè, nông sản; trường hợp cụ thể nên hỏi cơ quan thuế quản lý.
Không chịu thuế, thuế suất 0% và “không phải kê khai, tính nộp” khác nhau ra sao?
Hàng hóa không chịu thuế GTGT thì bên bán không tính thuế đầu ra, đổi lại thuế đầu vào dùng cho hàng đó không được khấu trừ, không được hoàn (khoản 27 Điều 5). Thuế suất 0% áp cho hàng xuất khẩu đủ điều kiện, vẫn được khấu trừ và hoàn.
| Cách xử lý | Thuế đầu ra | Thuế đầu vào | Ví dụ trong ngành chè |
|---|---|---|---|
| Hàng hóa không chịu thuế GTGT | Không tính | Không được khấu trừ, không hoàn | Hộ tự trồng bán chè búp tươi |
| Không phải kê khai, tính nộp | Không tính | Được khấu trừ | Doanh nghiệp mua chè búp tươi bán lại cho doanh nghiệp khác |
| Thuế suất 0% | 0% | Được khấu trừ, có thể hoàn | Chè xuất khẩu đủ điều kiện |
| Thuế suất 5% | 5% | Được khấu trừ | Doanh nghiệp bán chè búp tươi cho hộ kinh doanh |
| Thuế suất 10% | 10% (giảm còn 8% đến hết 2026) | Được khấu trừ | Hàng đã chế biến không thuộc nhóm 5% |
Danh mục hàng hóa không chịu thuế GTGT liên quan đến nông nghiệp
Điều 5 có 28 khoản; khoản 27 và 28 là quy định về khấu trừ và giao Chính phủ hướng dẫn. Với người buôn chè, nông sản, các khoản sau đáng đọc kỹ:
| Khoản (Điều 5) | Hàng hóa không chịu thuế GTGT | Liên quan đến ai |
|---|---|---|
| Khoản 1 | Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản chưa chế biến hoặc chỉ qua sơ chế thông thường, do tổ chức, cá nhân tự sản xuất bán ra và ở khâu nhập khẩu | Hộ trồng chè, hợp tác xã bán chè búp tươi |
| Khoản 2 | Giống vật nuôi, vật liệu nhân giống cây trồng | Cơ sở bán cây chè giống, hom giống |
| Khoản 6 | Dịch vụ tưới tiêu, cày bừa, nạo vét kênh mương nội đồng, thu hoạch phục vụ nông nghiệp | Tổ dịch vụ của hợp tác xã |
| Khoản 25 | Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có doanh thu năm từ mức Chính phủ quy định trở xuống | Hộ bán chè, đại lý nhỏ |
Các khoản khác gồm thức ăn chăn nuôi, muối, bảo hiểm, dịch vụ y tế… Phân bón, thuốc bảo vệ thực vật không còn là hàng hóa không chịu thuế GTGT: Luật 48/2024 đưa chúng vào nhóm 5% (điểm b khoản 2 Điều 9), cùng dịch vụ chăm sóc, phòng trừ sâu bệnh cây trồng, sơ chế, bảo quản nông sản (điểm c).

Sơ chế thông thường: hàng hóa không chịu thuế GTGT gồm những gì?
Khoản 1 Điều 4 Nghị định 181/2025 giải thích: sản phẩm chỉ qua sơ chế thông thường là sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt.
Danh mục còn có chia tách từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh, bảo quản bằng khí sunfuro hoặc dung dịch bảo quản và các hình thức bảo quản thông thường khác (theo Báo Lâm Đồng, 22/3/2026).
Khi không xác định được, Bộ Nông nghiệp và Môi trường căn cứ quy trình sản xuất do người nộp thuế cung cấp để xác định. Nghĩa là hàng hóa không chịu thuế GTGT theo khoản 1 được xét theo cách làm thực tế, không theo tên gọi trên bao bì.
Trên Cổng hỏi đáp của Bộ Tài chính, một công ty buôn nông sản hỏi hạt thông, hạt dẻ cười rang tẩm gia vị có phải chỉ qua sơ chế không. Thuế thành phố Hải Phòng trả lời là không, vì danh mục không có công đoạn tẩm gia vị.
Chè khô đã sao, vò có phải hàng hóa không chịu thuế GTGT không?
Chè búp tươi hái từ nương, bán ngay hoặc chỉ làm sạch, bảo quản lạnh, là nông sản chưa chế biến, nhóm điển hình của thuế GTGT nông sản. Khi hộ, hợp tác xã tự trồng bán ra, đó là hàng hóa không chịu thuế GTGT theo khoản 1 Điều 5.
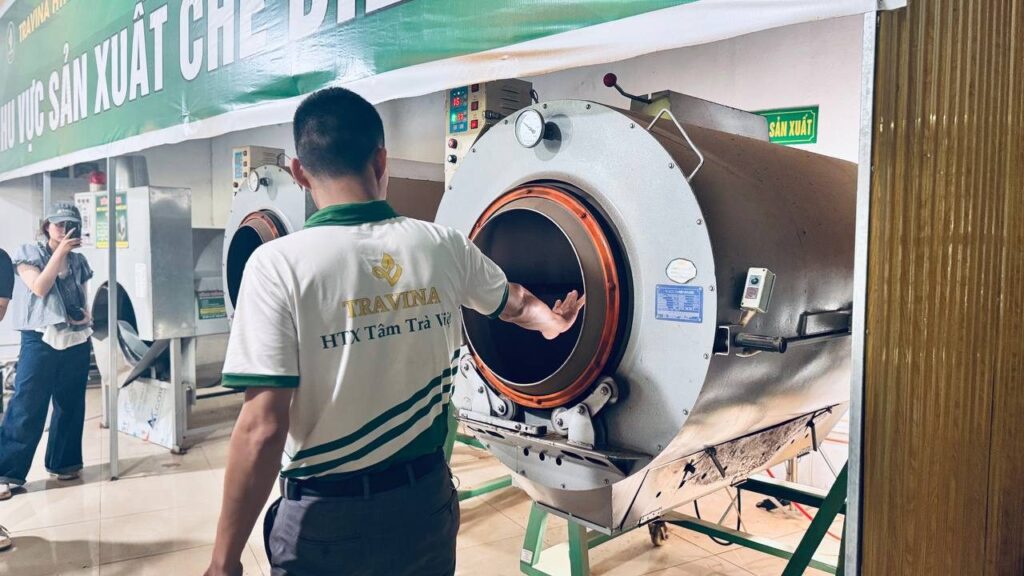
Chè khô thì khác. Trà xanh Thái Nguyên thường qua các bước làm héo, diệt men bằng sao, vò, rồi sấy hoặc sao khô. Danh mục ở Nghị định 181 có “sấy khô” nhưng không có “sao”, “vò”, “diệt men”, “lên men” hay “ướp hương”. Vì vậy chè khô thành phẩm có nhiều khả năng bị coi là sản phẩm đã chế biến.
Thời luật cũ, năm 2022, Tổng cục Hải quan có Công văn 3506/TCHQ-TXNK trả lời rằng chè xanh đã nghiền vụn không được coi là sơ chế thông thường và áp thuế suất 10%. Văn bản này chỉ để tham khảo cách hiểu.
Chúng tôi chưa thấy văn bản năm 2025–2026 nào của Bộ Tài chính hay Bộ Nông nghiệp và Môi trường kết luận riêng cho chè khô. Cơ sở muốn xếp chè khô vào hàng hóa không chịu thuế GTGT hoặc mức 5% nên gửi quy trình sản xuất, hỏi cơ quan thuế bằng văn bản và lưu lại trả lời.
| Dạng sản phẩm chè | Công đoạn chính | Cách hiểu thận trọng |
|---|---|---|
| Chè búp tươi | Hái, làm sạch, bảo quản | Chưa chế biến; người tự trồng bán ra không chịu thuế |
| Chè phơi, sấy khô đơn thuần | Phơi, sấy | Có trong danh mục sơ chế; nên hỏi cơ quan thuế |
| Trà xanh sao, vò | Héo, sao diệt men, vò, sấy | Nhiều khả năng là đã chế biến; nhóm 10% |
| Ô long, hồng trà, bạch trà | Làm héo, oxy hóa, sấy | Đã chế biến |
| Trà ướp hương, trà túi lọc | Ướp, phối trộn, đóng túi | Đã chế biến |
Thuế suất cho chè đã chế biến
Chè đã chế biến không phải hàng hóa không chịu thuế GTGT; không thuộc danh mục 5% thì vào nhóm 10% (khoản 3 Điều 9). Nghị quyết 204/2025/QH15 giảm 2 điểm phần trăm cho nhóm 10% từ 01/7/2025 đến hết 31/12/2026, trừ một số nhóm như viễn thông, tài chính, ngân hàng, bất động sản, kim loại, hàng chịu thuế tiêu thụ đặc biệt.
Chè không nằm trong các nhóm loại trừ nêu trong nghị quyết, nên năm 2026 hóa đơn chè chế biến của bên khai khấu trừ thường ghi 8%. Mức cho từng mã hàng nên đối chiếu nghị định hướng dẫn giảm thuế.
Thuế GTGT nông sản ở từng khâu mua bán
Thuế GTGT nông sản phụ thuộc ba câu hỏi: ai bán, bán cho ai, hàng đã chế biến chưa; chỉ hai dòng trong bảng là hàng hóa không chịu thuế GTGT. Bảng tóm theo Luật 48/2024 đã sửa và Nghị định 181/2025 đã sửa bởi Nghị định 359/2025, áp dụng từ 01/01/2026.
| Người bán | Hàng bán | Người mua | Thuế GTGT nông sản |
|---|---|---|---|
| Hộ, hợp tác xã tự trồng | Chè búp tươi, nông sản chưa chế biến | Bất kỳ ai | Hàng hóa không chịu thuế GTGT (khoản 1 Điều 5) |
| Doanh nghiệp, hợp tác xã mua về bán lại | Nông sản chưa chế biến, sơ chế thông thường | Doanh nghiệp, hợp tác xã khác | Không phải kê khai, tính nộp; được khấu trừ đầu vào |
| Doanh nghiệp, hợp tác xã khai khấu trừ | Nông sản chưa chế biến, sơ chế thông thường | Hộ, cá nhân, tổ chức khác | 5% (điểm d khoản 2 Điều 9) |
| Hộ, cá nhân doanh thu trên 1 tỷ | Nông sản, chè mua về bán lại | Bất kỳ ai | 1% × doanh thu |
| Hộ, cá nhân doanh thu từ 1 tỷ trở xuống | Mọi hàng hóa | Bất kỳ ai | Hàng hóa không chịu thuế GTGT (khoản 25 Điều 5) |
| Doanh nghiệp, hợp tác xã khai khấu trừ | Chè khô đã chế biến | Bất kỳ ai | 10%, giảm còn 8% đến hết 2026 |
Mức 5% khi bán cho hộ, cá nhân được Thuế tỉnh Tuyên Quang nhắc lại tại Văn bản 152/THU-QLDN1 (Tạp chí Thuế – Hải quan, 24/01/2026).
Doanh nghiệp, hợp tác xã bán cho nhau: không kê khai, tính nộp nhưng được khấu trừ
Đoạn hai khoản 1 Điều 5, do Luật 149/2025 sửa, ghi doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua nông sản chưa chế biến hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã khác “thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào”.
Nghị định 359/2025 bổ sung khoản 1b vào Điều 4 Nghị định 181 để hướng dẫn điểm này (Báo Luật sư Việt Nam, 26/01/2026). Cụm “được khấu trừ đầu vào” là chỗ khác với hàng hóa không chịu thuế GTGT thông thường.
Theo VnEconomy ngày 28/11/2025, bản đầu của Luật 48/2024 khiến doanh nghiệp thương mại phải nộp trước 5% thuế GTGT nông sản rồi mới xin hoàn, làm ứ đọng dòng tiền. Luật 149/2025 sửa lại từ 01/01/2026; giao dịch nửa cuối năm 2025 xử lý theo quy định lúc đó.
Khấu trừ đầu vào khi mua bán hàng hóa không chịu thuế GTGT
Khoản 27 Điều 5 quy định cơ sở kinh doanh hàng hóa không chịu thuế GTGT thì không được khấu trừ, không được hoàn thuế đầu vào, trừ trường hợp thuế suất 0%. Cơ sở bán cả hàng chịu thuế và hàng không chịu thuế phải hạch toán riêng phần được khấu trừ và không được khấu trừ.
Không hạch toán riêng được thì phần được khấu trừ tính theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu (điểm b khoản 1 Điều 14). Xưởng vừa bán chè búp tươi tự trồng vừa bán chè khô nên tách sổ từ đầu.
Mua của nông dân không có hóa đơn
Nông dân tự trồng bán chè búp tươi, là hàng hóa không chịu thuế GTGT, không phải lập hóa đơn. Theo khoản 1 Điều 7 Nghị định 254/2026/NĐ-CP, bán hàng thuộc trường hợp bên mua lập bảng kê thu mua theo pháp luật thuế thu nhập doanh nghiệp thì không phải dùng hóa đơn điện tử, theo Cổng Xây dựng chính sách, pháp luật.
Bên mua giữ bảng kê thu mua, chứng từ thanh toán, phiếu cân để tính chi phí; khoản mua này không có thuế đầu vào. Tạp chí Thuế – Hải quan ngày 02/02/2026 khuyên giữ thêm hợp đồng, chứng từ vận chuyển, biên bản giao nhận, và phân loại rõ khách là doanh nghiệp hay hộ, cá nhân, vì xác định sai người mua là áp sai thuế ngay từ hóa đơn.
Hộ kinh doanh bán chè: mốc 1 tỷ và hàng hóa không chịu thuế GTGT
Khoản 25 Điều 5 nay ghi hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh “có doanh thu năm từ mức quy định của Chính phủ trở xuống”. Câu chữ này do Luật 09/2026/QH16 sửa, áp dụng từ 01/01/2026, theo Báo Điện tử Chính phủ.
Nghị định 141/2026/NĐ-CP đặt mức này là 1 tỷ đồng/năm, áp dụng từ 01/01/2026. Bản gộp tháng 2/2026 còn ghi 500 triệu đồng theo Luật 149/2025; con số đó đã được thay. Hộ dưới mốc vẫn phải thông báo doanh thu thực tế với cơ quan thuế.
Với hộ, hàng hóa không chịu thuế GTGT theo khoản 25 xét theo doanh thu cả hộ, không theo loại hàng. Đại lý chè doanh thu 900 triệu đồng/năm không chịu thuế GTGT dù bán chè khô đã chế biến.
Vượt 1 tỷ: tính theo tỷ lệ trên doanh thu
Hộ vượt mốc nộp thuế GTGT theo phương pháp trực tiếp: tỷ lệ % nhân doanh thu (khoản 2 Điều 12). Phân phối, cung cấp hàng hóa 1%; sản xuất, vận tải, dịch vụ gắn với hàng hóa 3%; dịch vụ 5%; hoạt động khác 2%.
Hộ mua chè về bán lại thuộc nhóm phân phối 1%. Hộ tự sao chè để bán có thể thuộc nhóm sản xuất 3%; nên hỏi cơ quan thuế khi tách doanh thu. Cách tính đầy đủ xem bài thuế hộ kinh doanh năm 2026.
Hộ tính trực tiếp không khấu trừ thuế GTGT trên hóa đơn mua vào, nhưng hóa đơn nhập vẫn cần cho sổ sách: xem mẫu sổ doanh thu hộ kinh doanh và hóa đơn điện tử hộ kinh doanh.
Ví dụ giả định: một lô chè qua ba khâu
Ví dụ dưới đây là giả định, số làm tròn, để thấy hàng hóa không chịu thuế GTGT và hàng chịu thuế nối nhau ra sao.
- Khâu 1, hộ trồng bán chè búp tươi cho một xưởng là doanh nghiệp: hàng hóa không chịu thuế GTGT theo khoản 1. Hộ không lập hóa đơn; xưởng lập bảng kê thu mua, giữ phiếu cân.
- Khâu 2, xưởng sao, vò, sấy thành chè khô rồi bán cho đại lý là hộ kinh doanh: lập hóa đơn GTGT theo nhóm 10%, năm 2026 giảm còn 8%.
- Khâu 3, đại lý bán lẻ, doanh thu 1,4 tỷ đồng: thuế GTGT 1% × 1,4 tỷ = 14 triệu đồng; thuế trên hóa đơn nhập không được trừ. Nếu doanh thu cả năm chỉ 950 triệu, hàng đại lý bán ra là hàng hóa không chịu thuế GTGT theo khoản 25.
6 chỗ hay nhầm về hàng hóa không chịu thuế GTGT
- Coi mọi loại chè là nông sản. Chè búp tươi khác chè khô đã sao, vò.
- Dùng câu chữ năm 2025. Từ 01/01/2026, doanh nghiệp, hợp tác xã bán nông sản chưa chế biến cho nhau không phải kê khai, tính nộp và được khấu trừ đầu vào.
- Coi là hàng hóa không chịu thuế GTGT khi bán cho hộ kinh doanh. Doanh nghiệp khai khấu trừ bán cho hộ, cá nhân thì tính 5%.
- Dùng mốc 500 triệu. Mốc của hộ là 1 tỷ đồng từ 01/01/2026.
- Khấu trừ đầu vào cho hàng hóa không chịu thuế GTGT. Khoản 27 Điều 5 không cho, trừ hàng xuất khẩu 0% và trường hợp không phải kê khai, tính nộp.
- Không lưu quy trình sản xuất. Khi có tranh luận về sơ chế hay chế biến, quy trình là căn cứ.
Trước khi coi một lô là hàng hóa không chịu thuế GTGT và chốt giá bán sỉ, nên biết khách là doanh nghiệp hay hộ, và hàng mình bán là chè tươi hay chè đã chế biến.
Câu hỏi thường gặp
Chè búp tươi có phải hàng hóa không chịu thuế GTGT không?
Có, khi do hộ, tổ chức tự trồng bán ra và chưa chế biến hoặc chỉ qua sơ chế thông thường. Doanh nghiệp, hợp tác xã mua về bán lại cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp; bán cho hộ, cá nhân thì tính 5%.
Chè khô bán sỉ chịu thuế GTGT bao nhiêu?
Chè khô đã sao, vò nhiều khả năng không phải hàng hóa không chịu thuế GTGT mà là sản phẩm đã chế biến, nhóm 10%, năm 2026 giảm còn 8% theo Nghị quyết 204/2025/QH15. Bên bán là hộ tính trực tiếp thì nộp theo tỷ lệ trên doanh thu khi vượt 1 tỷ. Trường hợp cụ thể nên hỏi cơ quan thuế.
Hợp tác xã bán nông sản có chịu thuế không?
Nông sản chưa chế biến do hợp tác xã tự sản xuất bán ra là hàng hóa không chịu thuế GTGT theo khoản 1 Điều 5. Mua của nơi khác rồi bán lại thì xét theo người mua như bảng ở trên; sản phẩm đã chế biến chịu thuế theo mặt hàng. Tư cách hợp tác xã xem bài hợp tác xã có phải là doanh nghiệp không.
Ai xác định một sản phẩm là sơ chế hay chế biến?
Khi không rõ một sản phẩm có phải hàng hóa không chịu thuế GTGT không, Nghị định 181/2025 giao Bộ Nông nghiệp và Môi trường xác định theo quy trình sản xuất. Nên chuẩn bị mô tả từng công đoạn khi hỏi.
Đọc thêmThuế hộ kinh doanh năm 2026 · Hóa đơn điện tử hộ kinh doanh · Mẫu sổ doanh thu hộ kinh doanh · Bỏ thuế khoán từ 2026 · Nhập sỉ trà theo kg
Nguồn tham khảo
- Luật Thuế GTGT, bản 12/VBHN-VPQH – Chinhphu.vn
- Khoản 1 Điều 5 sửa đổi – Cổng PBGDPL Cần Thơ
- Hỏi đáp sơ chế thông thường – Bộ Tài chính
- Hạt rang tẩm gia vị – Bộ Tài chính
- Luật sửa 4 luật thuế – Báo Điện tử Chính phủ
- Nghị định 141/2026/NĐ-CP – Chinhphu.vn
- Trường hợp không dùng hóa đơn điện tử – Chinhphu.vn
- Điểm mới Nghị định 359/2025 – Báo Luật sư Việt Nam
- Mua bán nông sản và khấu trừ – Tạp chí Thuế – Hải quan
- Sản phẩm chưa qua chế biến – Tạp chí Thuế – Hải quan
- Xác định sơ chế thông thường – Báo Lâm Đồng
- Nông sản tiếp tục được khấu trừ – VnEconomy
Đang tính giá bán sỉ chè năm 2026 và cần đầu vào có hóa đơn? Gọi 0368.151.678 để nhận bảng giá đại lý, chính sách 3 cấp và mẫu thử. Mỗi đơn có hóa đơn VAT.
Nhà phân phối cần sản lượng lớn theo mùa vụ: nhắn Zalo 0855.318.678 để hẹn xem vùng chè và xưởng.
Mua trà chính hãng từ nơi sản xuất
Bốn hạng trà chủ lực của hợp tác xã
TRAVINA – HTX Tâm Trà Việt sản xuất trực tiếp tại Đại Từ – La Bằng, Thái Nguyên. Đặt hàng thẳng từ xưởng, không qua trung gian.
 Trà Móc Câu Đặc Biệt Thái Nguyên
Khoảng giá: từ 45.000 ₫ đến 450.000 ₫
Xem & đặt mua →
 Trà Xanh Đặc Sản Thái Nguyên
Khoảng giá: từ 35.000 ₫ đến 350.000 ₫
Xem & đặt mua →
 Trà Bắc Truyền Thống Thái Nguyên
Khoảng giá: từ 25.000 ₫ đến 250.000 ₫
Xem & đặt mua →
 Trà Nõn Hảo Hạng Thái Nguyên
Khoảng giá: từ 80.000 ₫ đến 800.000 ₫
Xem & đặt mua →
Cần mua sỉ theo kilogram hoặc mở đại lý? Xem trang nhập sỉ · Chính sách đại lý