Chưa có sản phẩm trong giỏ hàng.
Kinh doanh trà
Quà Tết cho nhân viên: có phải xuất hóa đơn, tính thuế thu nhập cá nhân không?
17
Th11
Th11
Quà Tết cho nhân viên dễ vướng ở ba chỗ: hóa đơn lúc mua và lúc tặng, chi phí có được trừ khi tính thuế thu nhập doanh nghiệp không, và quà có bị tính vào thu nhập chịu thuế của người nhận không.
Tóm tắt nhanh theo các văn bản đang áp dụng: mua quà phải lấy hóa đơn đúng tên công ty và chuyển khoản với khoản từ 5 triệu đồng; chi phúc lợi, trong đó có quà Tết, được trừ trong mức một tháng lương bình quân; việc tính thuế thu nhập cá nhân với quà hiện vật đích danh còn cách hiểu khác nhau, kế toán nên hỏi cơ quan thuế quản lý. Tết Đinh Mùi rơi vào thứ Bảy 06/02/2027.
Cuối tháng 11 là lúc phòng hành chính bắt đầu nhận câu hỏi quen thuộc từ ban giám đốc: năm nay tặng anh em cái gì, bao nhiêu một suất. Câu hỏi thứ hai đến từ kế toán, và thường khó hơn: mua thế nào để chứng từ sạch, quyết toán khỏi bị loại chi phí.
Chúng tôi là hợp tác xã làm trà ở Đại Từ – La Bằng, Thái Nguyên, mỗi mùa Tết giao quà cho nhiều công ty, nên được hỏi đi hỏi lại những câu đó. Bài này gom các câu hỏi về quà Tết cho nhân viên mà kế toán, phòng nhân sự hay hỏi khi đặt hàng, kèm căn cứ chúng tôi tra được.
Phần thuế chúng tôi chỉ tóm theo các văn bản và bài phân tích công khai; trường hợp cụ thể của công ty anh chị vẫn cần kế toán hoặc cơ quan thuế quản lý xác nhận.
Nếu anh chị đang lo khâu chọn món và mẫu hộp, bài quà Tết doanh nghiệp 2027 nói kỹ phần đó. Bài này tập trung vào giấy tờ.
Mua quà Tết cho nhân viên: chứng từ đầu vào cần có gì
Phần này ít tranh cãi, nhưng sai ở đây thì các bước sau đều khó. Khi công ty mua quà Tết cho nhân viên từ một nhà cung cấp, bộ chứng từ nên gồm:
- Hóa đơn giá trị gia tăng đúng tên, mã số thuế, địa chỉ công ty. Hợp tác xã xuất hóa đơn VAT cho đơn quà doanh nghiệp, anh chị gửi thông tin khi đặt.
- Hợp đồng hoặc đơn đặt hàng ghi rõ số suất, loại hộp, đơn giá. Đơn lớn nên có hợp đồng để đối chiếu với hóa đơn.
- Chứng từ thanh toán không dùng tiền mặt. Theo hướng dẫn mới về thuế thu nhập doanh nghiệp, khoản chi từ 5 triệu đồng trở lên phải chuyển khoản mới đủ điều kiện được trừ; mức cũ là 20 triệu. Nhiều đơn quà Tết cho nhân viên vượt mốc này, nên đừng trả tiền mặt.
- Biên bản giao nhận có chữ ký người nhận hàng ở từng chi nhánh, nếu giao nhiều nơi.
Một chuyện nhỏ hay quên: hóa đơn nên ghi tên hàng đúng như trên hộp, ví dụ “Hộp Trà Đặc Sản Thái Nguyên 200 g”, thay vì gộp thành “quà Tết”. Khi cơ quan thuế kiểm tra, tên hàng rõ ràng giúp đối chiếu nhanh hơn.
Tặng quà Tết cho nhân viên có phải xuất hóa đơn không
Đây là câu được gõ tìm nhiều. Theo các bài phân tích của đơn vị tư vấn thuế đăng đầu năm 2026, khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP, được sửa đổi bởi Nghị định 70/2025/NĐ-CP, yêu cầu doanh nghiệp lập hóa đơn với hàng hóa dùng để cho, biếu, tặng. Giá ghi trên hóa đơn là giá bán của hàng cùng loại hoặc tương đương tại thời điểm tặng, không phải giá vốn.
Trên thực tế, cách làm thường gặp là lập một hóa đơn cho cả lô quà Tết cho nhân viên, kèm bảng kê danh sách người nhận.
Có công ty mua quà bằng quỹ khen thưởng, phúc lợi; có công ty đưa thẳng vào chi phí. Ngày 29/10/2026, Bộ Tài chính trả lời một doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC: nếu quà tặng người lao động được trang trải bằng quỹ khen thưởng, phúc lợi thì ghi nhận doanh thu, giá vốn như bán hàng thông thường; nếu không dùng quỹ thì ghi vào chi phí sản xuất kinh doanh, không hạch toán như giao dịch bán hàng.
Vì cách xử lý phụ thuộc nguồn tiền và chế độ kế toán của từng công ty, chúng tôi khuyên kế toán chốt hướng làm trước khi đặt quà Tết cho nhân viên, để bộ chứng từ mua vào khớp với cách hạch toán đã chọn.
Quà Tết cho nhân viên có tính thuế thu nhập cá nhân không
Câu trả lời ngắn: các cơ quan thuế chưa có một cách hiểu chung, và đây là chỗ nên hỏi cơ quan thuế quản lý.
Một hướng dựa trên khoản 2 Điều 2 Thông tư 111/2013/TT-BTC, được sửa bởi Điều 11 Thông tư 92/2015/TT-BTC: các khoản lợi ích bằng tiền hoặc không bằng tiền người lao động nhận từ người sử dụng lao động có thể là thu nhập từ tiền lương, tiền công.
Năm 2024, Cục Thuế thành phố Đà Nẵng có công văn 1517/CTDAN-TTHT trả lời rằng quà bằng hiện vật, phiếu mua hàng tặng nhân viên trong ngày nghỉ, lễ, nếu không phải khoản chi hiếu hỉ, thì tính vào thu nhập chịu thuế thu nhập cá nhân.
Hướng còn lại thường thấy trong các bài tư vấn: quà phúc lợi chung, giá trị nhỏ, không xác định được đích danh từng người thì nhiều nơi không tính thuế; còn quà xác định được người nhận và giá trị cụ thể thì có thể bị tính.
Với quà Tết cho nhân viên, chúng tôi gặp hai cách công ty thường chọn. Một là tặng cùng một loại quà, cùng giá trị cho mọi người như khoản phúc lợi chung theo quy chế. Hai là tính giá trị quà vào thu nhập tháng của từng người để khấu trừ thuế nếu có. Cách nào hợp với công ty mình, kế toán nên hỏi trực tiếp cơ quan thuế và lưu lại văn bản trả lời.
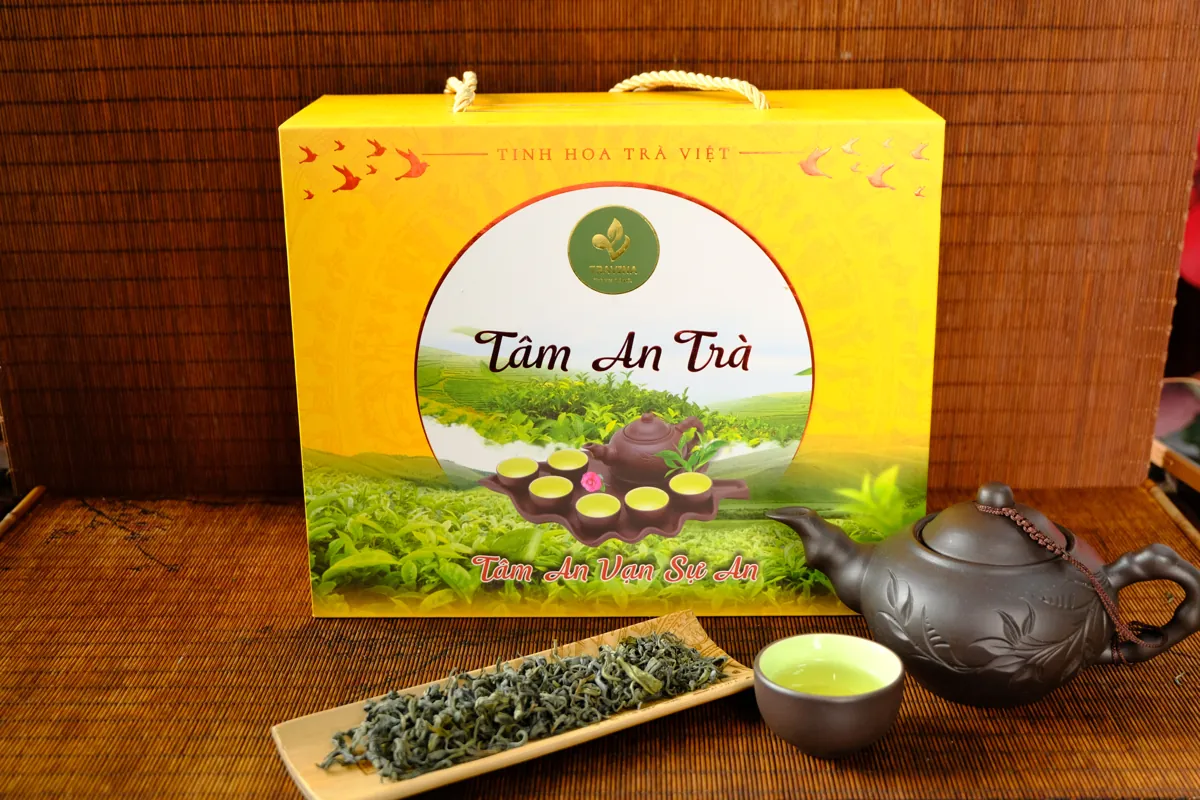
Chi phí quà Tết cho nhân viên có được trừ khi tính thuế thu nhập doanh nghiệp
Có, nhưng có trần. Theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP, như các bài phân tích của MISA và đơn vị tư vấn thuế dẫn lại, các khoản chi có tính chất phúc lợi cho người lao động được tính vào chi phí được trừ, với tổng mức không quá một tháng lương bình quân thực hiện trong năm. Một tháng lương bình quân lấy quỹ tiền lương thực chi trong năm chia cho 12.
Ví dụ dễ hình dung: công ty có quỹ lương thực chi năm 2026 là 3,6 tỷ đồng thì một tháng lương bình quân là 300 triệu. Tổng chi phúc lợi cả năm, gồm du lịch, hiếu hỉ, quà Tết cho nhân viên và các khoản tương tự, vượt 300 triệu thì phần vượt không được trừ.
Để khoản này được trừ, ngoài hóa đơn và chứng từ chuyển khoản, công ty nên có:
- Quy chế tài chính hoặc quy chế phúc lợi có ghi chính sách tặng quà Tết cho nhân viên.
- Quyết định của giám đốc về mức quà, đối tượng nhận.
- Danh sách nhân viên có chữ ký nhận quà.
- Hóa đơn, biên bản giao nhận khớp số lượng với danh sách.
Thuế thu nhập cá nhân công ty nộp thay cho nhân viên, nếu có, thường không được tính vào chi phí được trừ, trừ khi hợp đồng lao động ghi lương không bao gồm thuế thu nhập cá nhân.
Hạch toán quà Tết cho nhân viên thế nào
Phần này chỉ để phòng nhân sự hiểu kế toán sẽ cần gì, không thay cho tư vấn của kế toán. Tài khoản cụ thể tùy chế độ kế toán công ty áp dụng.
| Nghiệp vụ | Cách ghi thường gặp |
|---|---|
| Mua quà về nhập kho | Nợ TK hàng hóa (156), Nợ thuế GTGT được khấu trừ (133) / Có tiền gửi hoặc phải trả người bán (112, 331) |
| Xuất tặng, đưa vào chi phí | Nợ chi phí quản lý (642) / Có hàng hóa (156) theo giá vốn, Có thuế GTGT đầu ra (3331) nếu có lập hóa đơn |
| Xuất tặng bằng quỹ khen thưởng, phúc lợi | Theo trả lời của Bộ Tài chính 29/10/2026: ghi doanh thu, giá vốn như bán hàng thông thường, nguồn chi từ quỹ phúc lợi |
Điều phòng nhân sự cần làm là báo cho kế toán biết sớm: quà Tết cho nhân viên năm nay chi từ quỹ nào, tổng bao nhiêu, bao nhiêu người. Có ba con số đó, kế toán chọn được cách hạch toán và nói luôn bộ chứng từ cần xin từ nhà cung cấp.
Quà Tết cho nhân viên bằng trà: mức giá và cách đặt
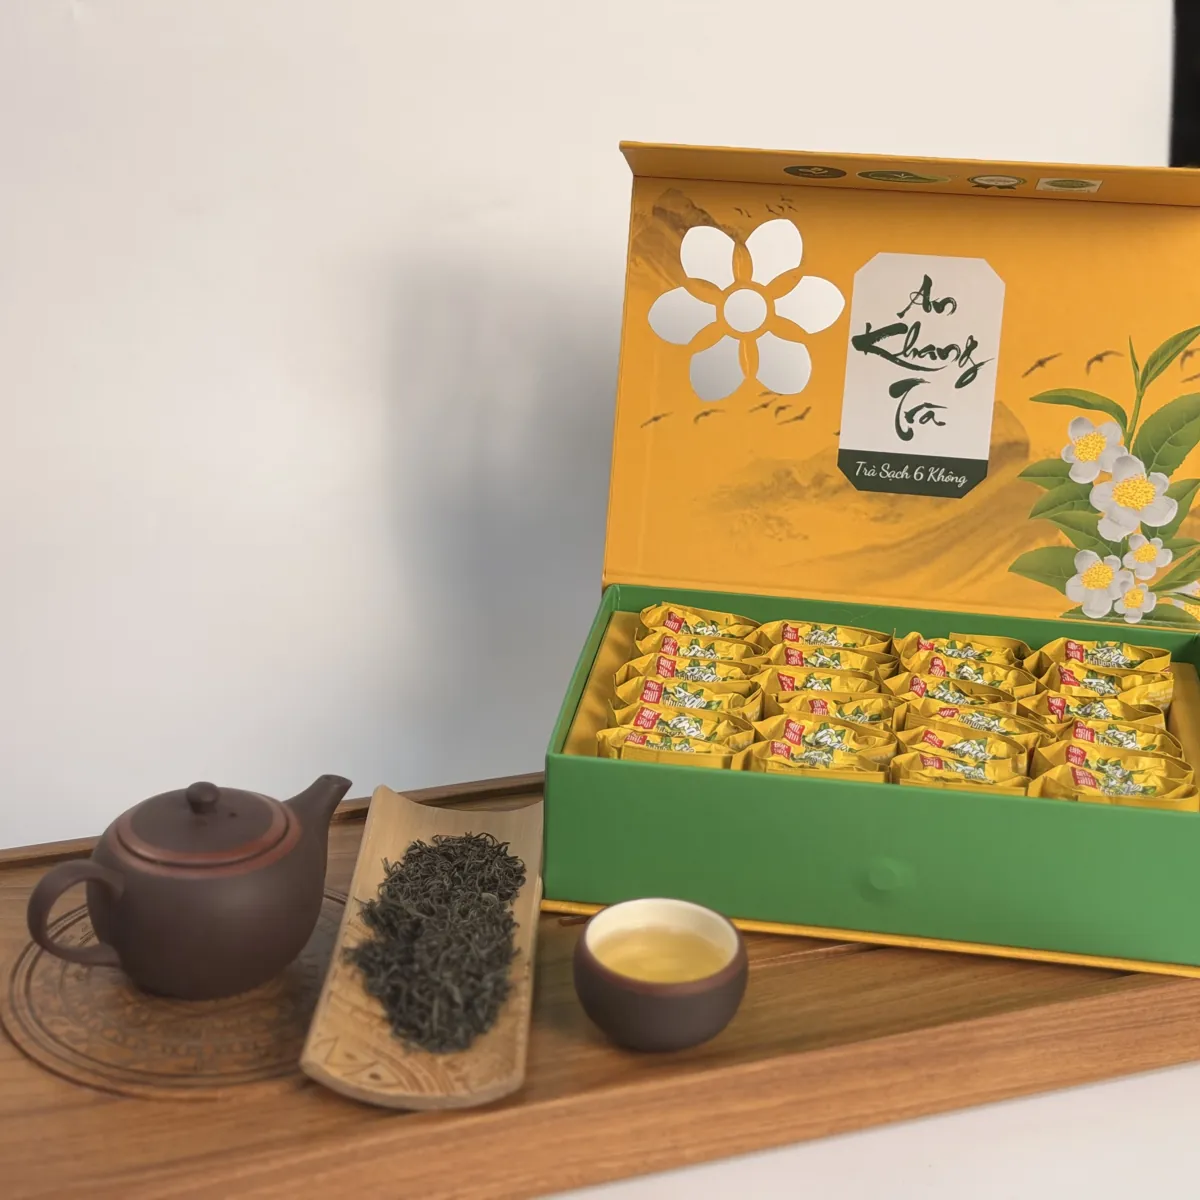
Trà là món quà Tết cho nhân viên nhiều công ty chọn vì nhà nào cũng dùng, để được lâu, mang về quê không sợ hỏng. Về chứng từ, trà cũng dễ: mỗi hộp có tên, quy cách, hạn dùng, mã vạch, khớp với dòng hàng trên hóa đơn.
Trà của hợp tác xã hái tay từ vùng nguyên liệu 40,5 ha tại Đại Từ – La Bằng chăm sóc theo quy chuẩn VietGAP. Giá dưới đây là giá niêm yết trên trang sản phẩm; đơn doanh nghiệp theo số suất được báo giá riêng.
| Mức một suất | Gợi ý | Giá niêm yết |
|---|---|---|
| Dưới 100 nghìn | Hộp Trà Vạn Phúc 120 g · Hộp Trà Đặc Sản 200 g | 38.000đ · 92.000đ |
| 100–200 nghìn | Hộp Móc Câu đóng ấm 20 gói · Hộp Trà Nguyên Hương | 110.000đ · 199.000đ |
| 200–400 nghìn | Hộp Trà Nõn Thượng Hạng 200 g · Set Tâm Trà Nguyên Hương | 305.000đ · 400.000đ |
| 400–700 nghìn | Tâm Trà Vạn Phúc · Set Tâm An · Tâm Trà Vạn Lộc | 420.000–650.000đ |
Một số điều về đặt quà Tết cho nhân viên ở hợp tác xã, để phòng nhân sự tính trước:
- Hàng hộp có sẵn không lấy cọc. Đơn doanh nghiệp đặt trước Tết thì đặt cọc 30%; đơn in riêng theo mẫu của khách cọc 50%.
- Quà có in logo công ty hoặc thiệp riêng phải duyệt mẫu in có chữ ký; hàng đã in không đổi trả nếu không phải lỗi sản xuất.
- Giao về nhiều chi nhánh được, mỗi nơi một biên bản giao nhận để kế toán đối chiếu.
- Hợp tác xã không công bố ngày chốt cuối cho đơn Tết. Anh chị gọi sớm để chốt suất và lịch giao.
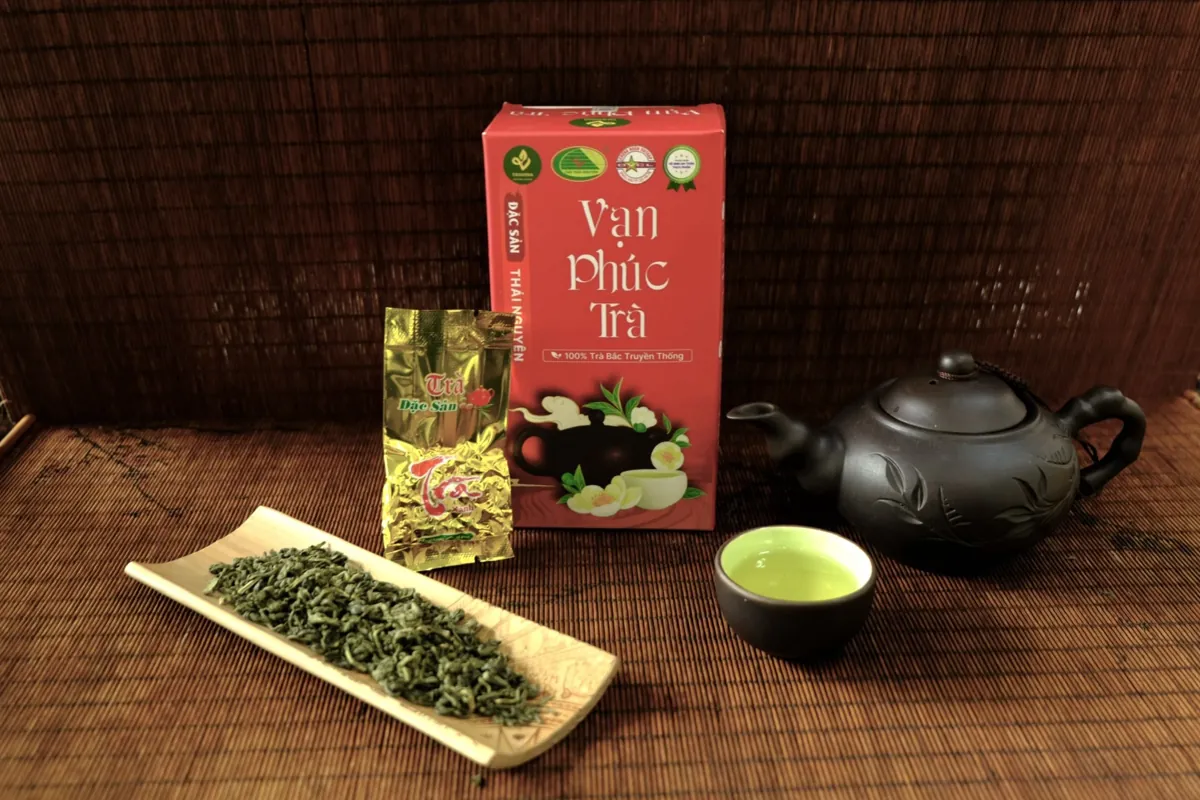
Quà Tết cho nhân viên thời vụ, cộng tác viên và người đã nghỉ việc
Danh sách nhận quà hiếm khi chỉ có nhân viên chính thức. Xưởng có công nhân thời vụ, cửa hàng có cộng tác viên, văn phòng có bảo vệ, tạp vụ thuê qua công ty dịch vụ. Nhiều công ty vẫn muốn tặng họ một phần quà Tết cho nhân viên như mọi người, chỉ khác mức.
Về giấy tờ, nên tách nhóm này thành một danh sách riêng. Người làm thuê qua công ty dịch vụ không có hợp đồng lao động với công ty mình, nên khoản quà cho họ khó xếp vào chi phúc lợi người lao động; kế toán thường để riêng và tự cân nhắc cách ghi. Công nhân thời vụ có hợp đồng ngắn hạn thì vẫn là người lao động, quà cho họ đi cùng quỹ phúc lợi như các anh chị khác.
Về mức quà, cách nhiều nơi làm là chọn một hộp nhỏ cùng dòng với quà của nhân viên chính thức. Ví dụ nhân viên chính thức nhận set 420 nghìn, nhóm thời vụ nhận hộp Trà Đặc Sản 92 nghìn hoặc hộp Vạn Phúc 38 nghìn. Cùng một loại trà, cùng kiểu đóng gói, người nhận thấy mình được nhớ tới mà công ty không vượt ngân sách.
Với người đã nghỉ hưu hoặc nghỉ việc mà công ty vẫn muốn gửi quà Tết, khoản này không còn là chi cho người lao động đang làm. Nên hỏi kế toán trước, có công ty chọn chi từ quỹ công đoàn hoặc ghi là quà tặng đối ngoại.
Lịch chuẩn bị quà Tết cho nhân viên trước Tết Đinh Mùi
Tết Đinh Mùi rơi vào thứ Bảy 06/02/2027. Nhiều công ty nghỉ từ khoảng một tuần trước đó, nên quà Tết cho nhân viên phải về văn phòng từ giữa tháng 1/2027. Lịch chúng tôi hay gợi ý cho phòng nhân sự:
| Thời điểm | Việc cần làm | Ai làm |
|---|---|---|
| Cuối tháng 11/2026 | Chốt ngân sách, số người, nguồn chi (quỹ phúc lợi hay chi phí) | Ban giám đốc, kế toán |
| Đầu tháng 12/2026 | Chọn món, xin báo giá, duyệt mẫu in nếu có logo | Phòng nhân sự |
| Giữa tháng 12/2026 | Ký hợp đồng, đặt cọc với đơn in riêng, gửi thông tin xuất hóa đơn | Phòng nhân sự, kế toán |
| Đầu đến giữa tháng 1/2027 | Nhận hàng theo chi nhánh, ký biên bản, lấy hóa đơn | Hành chính các chi nhánh |
| Trước kỳ nghỉ Tết | Phát quà, thu danh sách ký nhận, chuyển kế toán lưu hồ sơ | Phòng nhân sự |
Những câu kế toán và phòng nhân sự hay hỏi về quà Tết cho nhân viên
Mua quà Tết cho nhân viên trả tiền mặt được không?
Khoản dưới 5 triệu đồng thì trả tiền mặt vẫn được. Từ 5 triệu đồng trở lên nên chuyển khoản từ tài khoản công ty để chi phí được trừ và thuế đầu vào được khấu trừ.
Hợp tác xã có xuất hóa đơn cho quà Tết cho nhân viên không?
Có. Hợp tác xã xuất hóa đơn VAT đúng tên công ty, tên hàng ghi theo từng loại hộp. Anh chị gửi tên đơn vị, mã số thuế, địa chỉ, email nhận hóa đơn khi chốt đơn.
Quà Tết cho nhân viên giá trị bao nhiêu thì không bị tính thuế thu nhập cá nhân?
Chúng tôi chưa thấy văn bản nào đặt mức miễn riêng cho quà Tết hiện vật. Mức 10 triệu đồng mà nhiều người nhắc là ngưỡng với thu nhập nhận quà tặng là tài sản phải đăng ký như ô tô, nhà đất, chứng khoán, không dùng cho hộp quà. Hãy hỏi cơ quan thuế quản lý công ty.
Công đoàn mua quà Tết cho nhân viên thì sao?
Quà mua bằng kinh phí công đoàn đi theo quy định tài chính của công đoàn, không nằm trong chi phí của doanh nghiệp. Chứng từ vẫn cần hóa đơn đúng tên công đoàn cơ sở và danh sách nhận.
Đặt quà Tết cho nhân viên ở mấy chi nhánh khác tỉnh có được không?
Được. Anh chị gửi danh sách số suất từng chi nhánh, hợp tác xã đóng gói riêng và giao từng nơi, mỗi nơi một biên bản. Phí vận chuyển báo khi chốt đơn tùy số lượng và địa điểm.
Đọc thêmGiỏ quà Tết doanh nghiệp
Tờ trình mua quà Tết
Quà Tết công đoàn cho nhà máy
Quà tặng khách hàng cuối năm
Tờ trình mua quà Tết
Quà Tết công đoàn cho nhà máy
Quà tặng khách hàng cuối năm
Nguồn tham khảo
- Bộ Tài chính – Hỏi đáp chính sách: hạch toán hàng mua tặng người lao động (trả lời 29/10/2026)
- DH Tax Law – Cách xuất hóa đơn quà tặng cho nhân viên 2026 (24/02/2026)
- DH Tax Law – Các khoản chi có tính chất phúc lợi không được trừ khi tính thuế TNDN (24/01/2026)
- MISA AMIS – Chi phí được trừ và không được trừ khi tính thuế TNDN từ 15/12/2025
- LuatVietnam – Hướng dẫn thuế thu nhập cá nhân đối với quà tặng cho nhân viên (Công văn 1517/CTDAN-TTHT)
- Kế toán Thuận Thiên – Tặng giỏ quà Tết cho nhân viên có phải tính thuế TNCN không
Đang lập phương án quà Tết cho nhân viên? Gửi số người, số chi nhánh và mức tiền mỗi suất qua Zalo 0855.318.678. Hợp tác xã gửi lại báo giá, mẫu hàng và thông tin xuất hóa đơn để phòng nhân sự trình ban giám đốc và kế toán duyệt.
Đại lý, cửa hàng muốn lấy hộp quà Tết về bán lại? Gọi 0368.151.678 để nhận bảng giá sỉ theo cấp đại lý.
Mua trà chính hãng từ nơi sản xuất
Hộp trà & set quà tặng
TRAVINA – HTX Tâm Trà Việt sản xuất trực tiếp tại Đại Từ – La Bằng, Thái Nguyên. Đặt hàng thẳng từ xưởng, không qua trung gian.
 Tâm Trà Vạn Phúc – Set Quà…
420.000 ₫
Xem & đặt mua →
 Tâm Trà Vạn Lộc – Set Quà…
650.000 ₫
Xem & đặt mua →
 Tâm Trà Thanh Liên – Set Quà…
550.000 ₫
Xem & đặt mua →
 Hộp Trà Nguyên Hương
199.000 ₫
Xem & đặt mua →
Cần mua sỉ theo kilogram hoặc mở đại lý? Xem trang nhập sỉ · Chính sách đại lý